Contributi INPS 2026: aliquote a carico del lavoratore
I contributi INPS a carico del lavoratore sono la prima trattenuta che trasforma la RAL in reddito imponibile: per un dipendente privato ammontano al 9,19% della retribuzione, con aliquote diverse per pubblici e apprendisti e una maggiorazione dell'1% sulla quota di reddito oltre i 56.224 euro. Capire come funzionano serve a leggere la busta paga, a verificare che il datore versi il dovuto e a calcolare correttamente l'imponibile IRPEF. In questa guida trovi le aliquote 2026 per categoria, la regola del massimale, esempi di calcolo e la distinzione tra quota a tuo carico e quota a carico dell'azienda.
Cosa sono e su cosa si calcolano
I contributi previdenziali INPS finanziano la pensione futura e altre tutele (disoccupazione, malattia, maternità). Per i lavoratori dipendenti la base di calcolo è la retribuzione imponibile previdenziale, che nella generalità dei casi coincide con la RAL: ogni voce retributiva in busta paga è assoggettata a contribuzione, con alcune eccezioni (rimborsi spese documentati, TFR accantonato).
- Il prelievo avviene alla fonte: è il datore di lavoro a trattenere la tua quota in busta paga e a versarla all'INPS insieme alla propria.
- Sottraendo i contributi dalla RAL ottieni l'imponibile IRPEF: è su questo importo, e non sulla RAL intera, che si applicano gli scaglioni 23%, 33% e 43% (art. 11 TUIR).
- I contributi versati costruiscono la tua posizione assicurativa: settimane contributive e montante utile ai fini pensionistici (fonte: INPS).
Da sapere: Contributi e tasse sono due prelievi diversi. I contributi INPS (9,19% per i privati) finanziano la previdenza e si calcolano sulla RAL; l'IRPEF si calcola dopo, sull'imponibile al netto dei contributi.
Aliquote 2026 a carico del lavoratore per categoria
L'aliquota IVS (Invalidità, Vecchiaia e Superstiti) a carico del lavoratore dipende dalla categoria:
| Categoria | Aliquota a carico del lavoratore 2026 | Gestione |
|---|---|---|
| Dipendenti di aziende private | 9,19% | FPLD (Fondo Pensioni Lavoratori Dipendenti) |
| Dipendenti pubblici | 8,80% | Gestione dipendenti pubblici ex INPDAP |
| Apprendisti | 5,84% | aliquota agevolata per il contratto di apprendistato |
Fonte: INPS, aliquote IVS a carico del lavoratore per l'anno 2026. Restano a totale carico del datore di lavoro i premi INAIL contro gli infortuni: il lavoratore non paga nulla per l'assicurazione infortuni.
La maggiorazione dell'1% oltre 56.224 euro e il massimale
Due regole correttive per i redditi più alti:
- Maggiorazione dell'1%: sulla quota di retribuzione imponibile eccedente 56.224 euro annui (prima fascia di retribuzione pensionabile 2026) si applica un ulteriore 1% a carico del lavoratore, che si somma all'aliquota ordinaria. Esempio: un dipendente privato con RAL di 70.000 euro paga il 9,19% fino a 56.224 euro e il 10,19% sulla parte eccedente (13.776 euro).
- Massimale contributivo di 122.295 euro: oltre questa soglia annua (INPS, 2026) non sono dovuti ulteriori contributi IVS né a carico del lavoratore né del datore. Il massimale riguarda la contribuzione, non l'imponibile fiscale: l'IRPEF continua ad applicarsi con l'aliquota del 43%.
Quota del lavoratore vs quota dell'azienda
Il costo previdenziale complessivo è ripartito tra lavoratore e datore di lavoro:
| Voce | A carico del lavoratore | A carico del datore di lavoro |
|---|---|---|
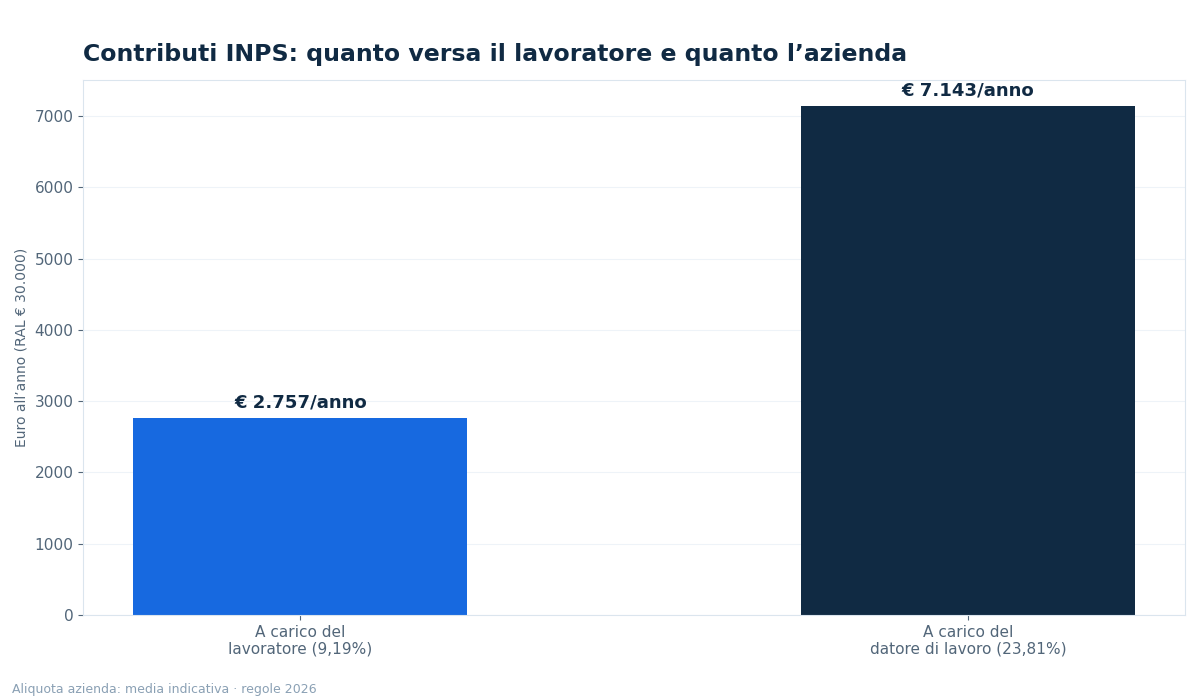
| Contributi IVS (dipendente privato) | 9,19% | circa 23,81% |
| Maggiorazione oltre 56.224 euro | +1% sulla quota eccedente | — (la maggiorazione è solo a carico del lavoratore) |
| Premi INAIL | 0% | 100% a carico del datore (aliquota variabile per settore e rischio) |
Esempio su RAL di 30.000 euro (dipendente privato): trattenuta in busta paga di 2.757 euro l'anno (30.000 × 9,19%); versamento del datore di circa 7.143 euro (30.000 × 23,81%), più il premio INAIL. Il costo complessivo per l'azienda supera quindi i 39.900 euro prima ancora di TFR e IRAP.
Nota storica: fino al 2024 esisteva il cosiddetto "taglio del cuneo fiscale", uno sconto sui contributi a carico del lavoratore. Dal 2025 — confermato per il 2026 — non esiste più come sconto contributivo: è stato sostituito da una somma non imponibile riconosciuta in busta paga per i redditi fino a 20.000 euro e da una detrazione IRPEF aggiuntiva di 1.000 euro per i redditi tra 20.001 e 40.000 euro.
Dove si vedono i contributi in busta paga
Nel cedolino paga i contributi a tuo carico compaiono nella sezione delle trattenute, solitamente con la voce "Contributi INPS" o "Oneri sociali a carico del lavoratore". Cosa verificare:
- L'importo mensile deve corrispondere circa all'aliquota della tua categoria applicata all'imponibile del mese (9,19% per un dipendente privato standard).
- L'imponibile previdenziale del mese, moltiplicato per i mesi lavorati, deve quadrarsi con la RAL annua (a meno di voci non imponibili).
- A fine anno, la Certificazione Unica riporta il totale dei contributi versati: conservala, perché certifica la tua posizione assicurativa.
- Puoi verificare i versamenti anche sull'estratto conto contributivo disponibile nei servizi online INPS con SPID o CIE: se il datore non versa, risulta lì.
Se il datore non versa i contributi: come tutelarti
I contributi risultano dalla busta paga, ma ciò che conta davvero è che il datore li versi effettivamente all'INPS: la trattenuta in busta paga senza versamento lascia un buco nella tua posizione assicurativa. Come verificarlo e cosa fare:
- Estratto conto contributivo INPS: accessibile con SPID o CIE nei servizi online dell'INPS, mostra settimana per settimana i contributi accreditati. Confrontalo con le buste paga: devono coincidere.
- Segnali d'allarme: settimane mancanti nonostante la busta paga regolare, datore che ritarda la consegna dei cedolini o della Certificazione Unica.
- Cosa fare: prima un sollecito scritto al datore di lavoro; poi segnalazione all'Ispettorato del Lavoro e all'INPS. I contributi omessi possono essere recuperati: la prescrizione per i contributi previdenziali è di 5 anni.
- La tua pensione non dipende dalla tua colpa: se il datore non versa, la legge prevede meccanismi di accredito figurativo e di recupero a carico del datore inadempiente: non restare inerte, ma non perdi automaticamente i diritti.
Esempio di calcolo
Calcolo dei contributi INPS 2026 per un dipendente privato a tempo indeterminato con RAL di 70.000 euro:
1. Quota entro la prima fascia (fino a 56.224 euro): 56.224 × 9,19% = 5.166,99 euro 2. Quota eccedente: 70.000 − 56.224 = 13.776 euro 3. Maggiorazione sulla quota eccedente: 13.776 × (9,19% + 1%) = 13.776 × 10,19% = 1.403,77 euro 4. Totale contributi a carico del lavoratore: 5.166,99 + 1.403,77 = 6.570,76 euro l'anno 5. Imponibile IRPEF risultante: 70.000 − 6.570,76 = 63.429,24 euro (su cui si applicano gli scaglioni 23%, 33% e 43%) 6. Verifica massimale: 70.000 euro è sotto i 122.295 euro, quindi nessuna quota è esente da contribuzione.
Confronto con RAL di 30.000 euro (stessa categoria): 30.000 × 9,19% = 2.757 euro l'anno, interamente entro la prima fascia, senza maggiorazione.
Domande frequenti
Quanto si paga di contributi INPS al mese?
Dipende dalla categoria e dalla retribuzione: un dipendente privato con RAL di 30.000 euro paga 2.757 euro l'anno (9,19%), circa 229,75 euro al mese su 12 mensilità. La trattenuta è proporzionale all'imponibile del mese.
Chi paga i contributi INPS, il lavoratore o il datore?
Entrambi: il lavoratore paga la sua quota (9,19% per i privati) trattenuta in busta paga; il datore versa circa il 23,81% a proprio carico più i premi INAIL. Il versamento materiale all'INPS lo effettua il datore per entrambe le quote.
Dove vedo i contributi versati?
In busta paga (voce trattenute), nella Certificazione Unica annuale e nell'estratto conto contributivo INPS accessibile con SPID o CIE.
Cosa succede oltre i 56.224 euro di reddito?
Sulla quota eccedente i 56.224 euro annui si applica una maggiorazione dell'1% a carico del lavoratore, che si somma all'aliquota ordinaria (es. 10,19% per un dipendente privato).
Esiste ancora il taglio del cuneo fiscale sui contributi?
No. Dal 2025 lo sconto contributivo è stato sostituito da una somma non imponibile in busta paga (redditi fino a 20.000 euro) e da una detrazione IRPEF da 1.000 euro (redditi 20.001–40.000 euro), confermati nel 2026.
I contributi si pagano anche sulla tredicesima?
Sì: la tredicesima (e l'eventuale quattordicesima) è retribuzione imponibile e quindi assoggettata a contributi con le stesse aliquote.