Addizionale regionale IRPEF 2026: aliquote per regione
L'addizionale regionale IRPEF 2026 è l'imposta che ogni regione applica sullo stesso reddito imponibile dell'IRPEF nazionale, con aliquote che vanno dallo 0,70% al 3,33% a seconda della regione di residenza: a parità di stipendio, il netto cambia in base a dove vivi e la differenza può superare i 1.000 euro l'anno. Ogni regione stabilisce annualmente la propria aliquota — fissa o progressiva per scaglioni — e la trattenuta avviene direttamente in busta paga con conguaglio. In questa guida vediamo come si calcola, quanto incide sul netto con esempi concreti e dove verificare l'aliquota ufficiale della tua regione.
Cos'è l'addizionale regionale e quando si applica
L'addizionale regionale all'IRPEF è un'imposta istituita dal D.Lgs. 446/1997: si applica a tutti i contribuenti con domicilio fiscale in Italia ed è dovuta alla regione di residenza. Caratteristiche essenziali:
- Base di calcolo: lo stesso reddito imponibile dell'IRPEF nazionale (per il dipendente: RAL meno contributi INPS a carico).
- Aliquote regionali: ciascuna regione delibera ogni anno la propria aliquota entro i limiti di legge; il ventaglio nazionale va dallo 0,70% al 3,33%.
- Trattenuta in busta paga: il datore di lavoro la trattiene nel corso dell'anno insieme all'IRPEF, con conguaglio finale.
- Non è deducibile: a differenza di alcuni oneri, l'addizionale regionale non riduce l'imponibile IRPEF.
Da sapere: L'addizionale regionale spiega perché due colleghi con identica RAL e identica situazione familiare possono avere netti mensili diversi: la regione di residenza fiscale fa la differenza, ed è uno dei motivi per cui un buon calcolatore chiede sempre la regione.
Aliquota fissa o progressiva: i due sistemi
Le regioni possono scegliere tra due modelli:
- Aliquota unica (fissa): la stessa percentuale si applica a tutto l'imponibile, qualunque sia il reddito. È il sistema più semplice da calcolare.
- Aliquota progressiva per scaglioni: aliquote crescenti al crescere del reddito, con una struttura simile agli scaglioni IRPEF nazionali ma con percentuali e soglie proprie di ciascuna regione.
In entrambi i casi l'aliquota è deliberata annualmente dalla regione e pubblicata nei suoi atti ufficiali; il Ministero dell'Economia e delle Finanze raccoglie le delibere. Poiché aliquote e scaglioni possono cambiare ogni anno, è fondamentale verificare sempre l'aliquota dell'anno d'imposta di riferimento e non riutilizzare quella dell'anno precedente.
Quanto si paga: esempi e confronto tra regioni
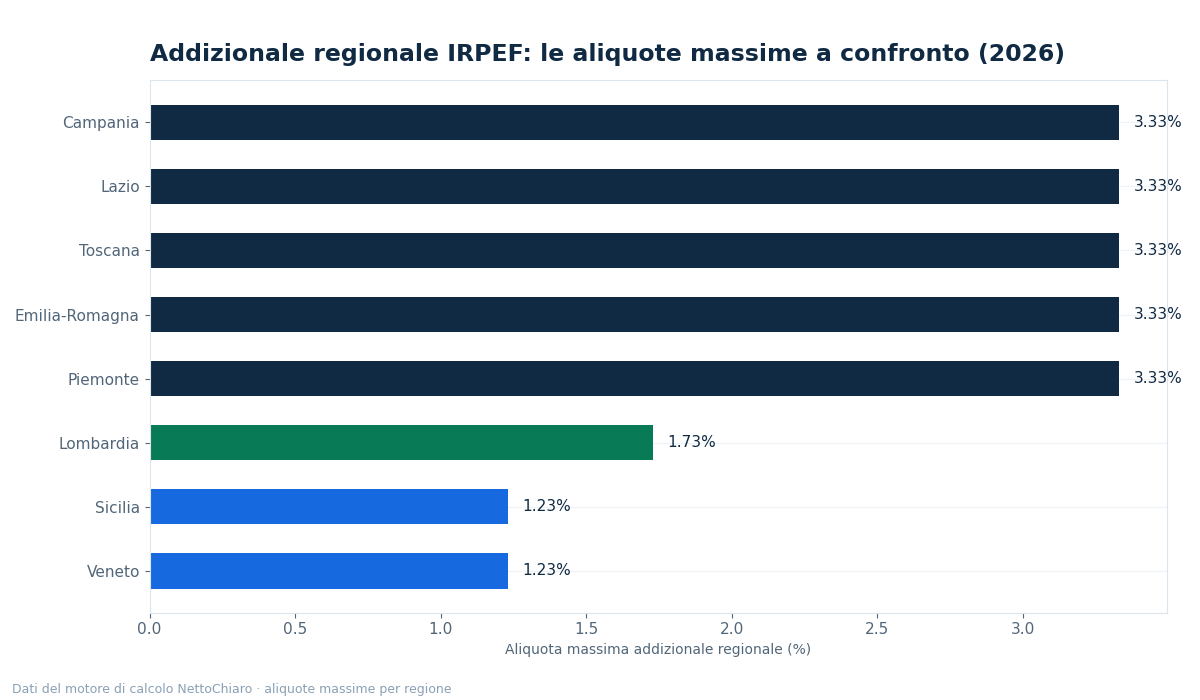
Il ventaglio nazionale delle aliquote va dallo 0,70% al 3,33%. Ecco alcuni riferimenti verificati per il 2026:
| Regione (esempi) | Sistema | Aliquota 2026 |
|---|---|---|
| Lombardia | progressiva | 1,23%–1,74% a seconda dello scaglione di reddito |
| Lazio | progressiva | fino al 3,33% per gli scaglioni più alti |
| Range nazionale | — | 0,70%–3,33% |
Fonte: delibere regionali; Dipartimento delle Finanze. Le aliquote complete di tutte le regioni sono pubblicate nelle rispettive pagine regionali e aggiornate ogni anno.
Per capire l'ordine di grandezza, ecco l'effetto su un imponibile di 40.000 euro usando gli estremi del ventaglio nazionale (esempi illustrativi):
| Ipotesi di aliquota | Addizionale annua su 40.000 euro di imponibile |
|---|---|
| 0,70% (minimo nazionale) | 280 euro |
| 1,23% (base Lombardia) | 492 euro |
| 3,33% (massimo, es. Lazio) | 1.332 euro |
La differenza tra gli estremi supera i 1.000 euro l'anno a parità di reddito: è una delle voci che più differenzia il netto tra regioni. Nota: questi esempi usano aliquote uniche a scopo illustrativo; le regioni con sistema progressivo applicano percentuali diverse per scaglione.
Come viene trattenuta in busta paga
Il datore di lavoro calcola l'addizionale regionale sull'imponibile IRPEF del dipendente e la trattiene in busta paga nel corso dell'anno, con le stesse modalità dell'imposta principale:
- La trattenuta avviene mensilmente in proporzione all'imponibile del periodo.
- A fine anno il conguaglio allinea quanto trattenuto a quanto effettivamente dovuto in base al reddito complessivo e all'aliquota regionale vigente. Se la regione ha modificato l'aliquota in corso d'anno con effetto retroattivo (raro ma possibile), il conguaglio recepisce la nuova misura.
- Se cambi regione di residenza durante l'anno, l'addizionale dell'anno è dovuta alla regione in cui avevi il domicilio fiscale al 1° gennaio dell'anno di riferimento: il trasferimento non cambia l'addizionale dell'anno in corso.
Da sapere: Regola pratica: l'addizionale regionale dell'anno si paga alla regione dove avevi il domicilio fiscale il 1° gennaio di quell'anno. Un trasferimento a marzo non cambia l'addizionale dell'anno in corso.
Addizionale regionale e addizionale comunale a confronto
Le due addizionali condividono la base di calcolo (l'imponibile IRPEF) ma sono tributi distinti, con regole proprie:
| Caratteristica | Addizionale regionale | Addizionale comunale |
|---|---|---|
| Chi la stabilisce | la regione | il comune |
| Aliquota 2026 | 0,70%–3,33% | 0%–0,9% |
| Sistema | fisso o progressivo per scaglioni | fisso o progressivo per scaglioni |
| Residenza rilevante | domicilio fiscale al 1° gennaio | domicilio fiscale al 1° gennaio |
| Esenzioni | possibili deduzioni/esenzioni regionali | soglie di esenzione deliberate dal comune |
| Versamento | trattenuta in busta paga con conguaglio | acconto (30%) + saldo a conguaglio |
In busta paga le trovi come voci separate ma il meccanismo è analogo: entrambe dipendono da dove risiedi, ed entrambe rendono il netto italiano diverso da città a città anche a parità di RAL, contratto e situazione familiare.
Dove verificare l'aliquota ufficiale della tua regione
- Sito della tua regione: la delibera annuale con aliquote ed eventuali scaglioni è pubblicata nella sezione tributi/fiscalità del portale regionale.
- Dipartimento delle Finanze (finanze.gov.it): raccoglie le delibere regionali sulle addizionali.
- Pagine regionali del sito: le schede dedicate a ciascuna regione riportano aliquota 2026, sistema (fisso o progressivo) ed eventuali esenzioni o deduzioni regionali.
Alcune regioni prevedono deduzioni o soglie di esenzione per redditi bassi o particolari categorie: verifica sempre la delibera dell'anno, perché agevolazioni ed esenzioni cambiano con frequenza.
Un consiglio operativo: quando confronti aliquote tra anni diversi, confronta sempre delibere dello stesso anno d'imposta. Le regioni approvano le aliquote tipicamente a fine anno per l'anno successivo, e le pubblicano nei bollettini ufficiali regionali: se la delibera 2026 della tua regione non è ancora uscita quando fai i calcoli a gennaio, usa quella 2025 come stima provvisoria e aggiorna appena disponibile — il conguaglio di fine anno sistemerà le differenze.
Esempio di calcolo
Stima dell'addizionale regionale per un dipendente con RAL di 35.000 euro, residente in Lombardia, passo passo:
1. Contributi INPS a carico (dipendente privato): 35.000 × 9,19% = 3.216,50 euro 2. Imponibile IRPEF: 35.000 − 3.216,50 = 31.783,50 euro 3. Aliquota regionale: la Lombardia applica un sistema progressivo dall'1,23% all'1,74%; per semplicità stimiamo con l'aliquota base dell'1,23% (stima prudenziale: l'importo effettivo dipende dallo scaglione) 4. Addizionale annua stimata: 31.783,50 × 1,23% = 390,94 euro, circa 32,58 euro al mese su 12 mensilità 5. Confronto: con un'aliquota del 3,33% (massimo nazionale) la stessa base produrrebbe 1.058,39 euro l'anno: oltre 667 euro di differenza a parità di stipendio.
Questo esempio mostra perché la regione è un input essenziale di qualsiasi calcolo dello stipendio netto.
Domande frequenti
Cos'è l'addizionale regionale IRPEF?
È l'imposta che ciascuna regione applica sul reddito imponibile IRPEF dei residenti, con aliquota deliberata ogni anno tra lo 0,70% e il 3,33% (D.Lgs. 446/1997). Si paga in aggiunta all'IRPEF nazionale.
Come si calcola l'addizionale regionale in busta paga?
Si applica l'aliquota della regione di residenza allo stesso imponibile dell'IRPEF (RAL meno contributi INPS a carico). Il datore la trattiene mensilmente con conguaglio a fine anno.
Perché l'addizionale cambia da regione a regione?
Perché ogni regione delibera autonomamente la propria aliquota (fissa o progressiva) entro i limiti di legge: è una forma di autonomia tributaria regionale.
Dove trovo l'aliquota della mia regione per il 2026?
Nella delibera annuale pubblicata sul sito della regione (sezione tributi) e nelle schede regionali dedicate, oltre che sul sito del Dipartimento delle Finanze.
Se cambio residenza durante l'anno, quale addizionale pago?
Quella della regione dove avevi il domicilio fiscale il 1° gennaio dell'anno di riferimento.
L'addizionale regionale si paga anche con incapienza IRPEF?
Sì: l'addizionale si calcola sull'imponibile indipendentemente dalle detrazioni IRPEF. Le detrazioni riducono l'imposta nazionale, non la base delle addizionali (salvo specifiche esenzioni regionali).