Scaglioni IRPEF 2026: aliquote e tabelle aggiornate
Gli scaglioni IRPEF 2026 stabiliscono quanta imposta sul reddito paghi in base a quanto guadagni: tre aliquote — 23%, 33% e 43% — applicate in modo progressivo sul reddito imponibile. La novità dell'anno è il taglio del secondo scaglione dal 35% al 33%, introdotto dalla Legge di Bilancio 2026, che riduce l'imposta fino a circa 440 euro l'anno per i redditi intorno ai 50.000 euro. In questa guida trovi le tabelle ufficiali, esempi di calcolo passo passo, la differenza tra aliquota marginale ed effettiva, la catena completa che porta dagli scaglioni al netto in busta paga e lo storico delle modifiche dal 2024 a oggi, con riferimenti normativi verificabili.
Cosa sono gli scaglioni IRPEF: tabella 2026 e progressività
L'IRPEF (Imposta sul Reddito delle Persone Fisiche, disciplinata dal TUIR — Testo Unico delle Imposte sui Redditi) è un'imposta progressiva: questo significa che l'aliquota aumenta al crescere del reddito, ma ogni aliquota si applica solo alla parte di reddito che rientra nel corrispondente scaglione. È il punto che genera più confusione: se il tuo reddito supera una soglia, non paghi l'aliquota più alta su tutto il reddito, ma solo sulla quota eccedente.
- Il reddito su cui si applica l'IRPEF si chiama reddito imponibile: per un lavoratore dipendente è la RAL meno i contributi INPS a carico del lavoratore (art. 11 TUIR).
- Sull'imposta lorda così calcolata si applicano poi le detrazioni (per lavoro dipendente, familiari a carico e altre), che riducono l'imposta dovuta.
- Le addizionali regionale e comunale si calcolano sullo stesso imponibile IRPEF ma con aliquote proprie, stabilite da regioni e comuni.
Da sapere: L'errore più comune è pensare che "passare di scaglione" faccia pagare l'aliquota più alta su tutto il reddito. Non è così: la progressività per scaglioni fa sì che solo la parte di reddito oltre la soglia sia tassata con l'aliquota superiore.
Ecco gli scaglioni in vigore per l'anno d'imposta 2026, come modificati dalla Legge di Bilancio 2026:
| Scaglione | Reddito imponibile annuo | Aliquota IRPEF |
|---|---|---|
| 1° scaglione | fino a 28.000 euro | 23% |
| 2° scaglione | da 28.001 a 50.000 euro | 33% |
| 3° scaglione | oltre 50.000 euro | 43% |
Fonte: art. 11 TUIR come modificato dalla Legge di Bilancio 2026. Le aliquote si applicano al reddito imponibile, cioè al reddito complessivo al netto degli oneri deducibili (per il lavoratore dipendente: RAL meno contributi INPS a carico).
Esempio di lettura della tabella: con un reddito imponibile di 40.000 euro, paghi il 23% sui primi 28.000 euro (6.440 euro) e il 33% sui restanti 12.000 euro (3.960 euro), per un'imposta lorda totale di 10.400 euro. L'aliquota del 43% scatterebbe solo sulla parte oltre i 50.000 euro.
Aliquota marginale vs aliquota effettiva: la differenza che conta davvero
Due concetti diversi, entrambi utili:
- Aliquota marginale: l'aliquota applicata all'ultimo euro guadagnato, cioè quella dello scaglione più alto raggiunto. Se il tuo imponibile è 35.000 euro, la tua aliquota marginale è il 33%.
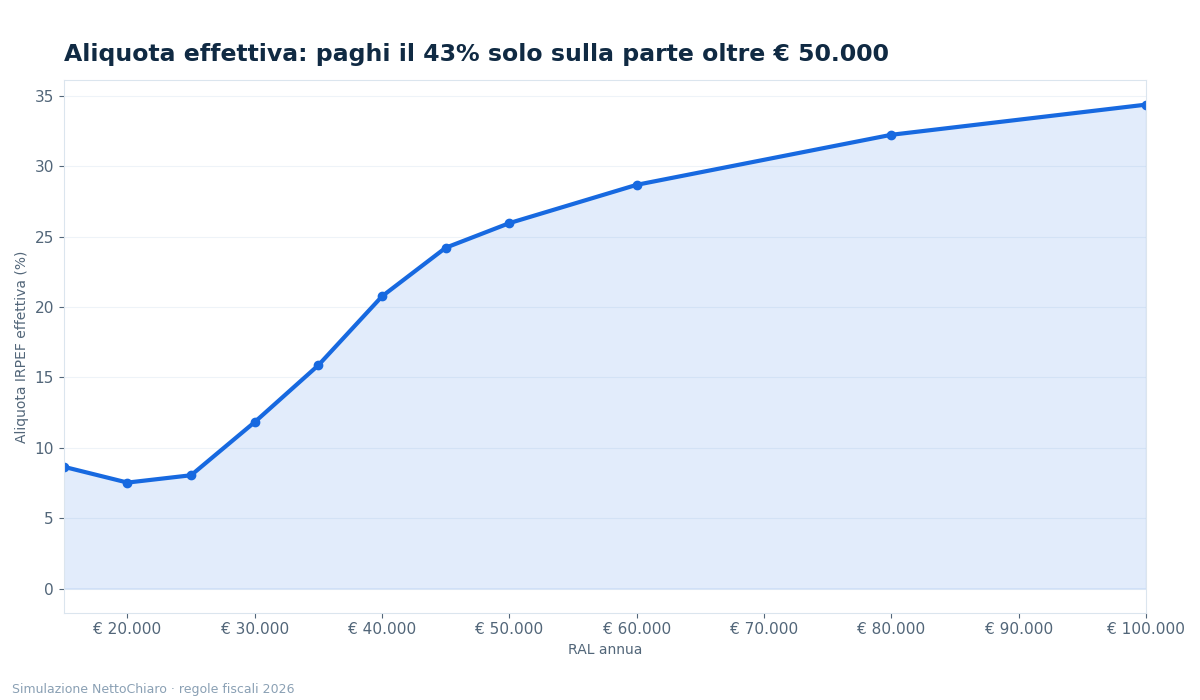
- Aliquota effettiva (o media): l'imposta totale divisa per il reddito imponibile. Con imponibile di 35.000 euro l'IRPEF lorda è 8.750 euro, quindi l'aliquota effettiva è del 25% — ben lontana dal 33% marginale.
Perché conta? Perché quando valuti un aumento di stipendio, un premio o uno straordinario, è l'aliquota marginale a dirti quanto trattiene il fisco su quei soldi in più. Quando invece vuoi capire il peso complessivo delle tasse sul tuo reddito, guarda l'aliquota effettiva. Diffida dei calcoli "a spanne" che applicano l'aliquota marginale all'intero reddito: sovrastimano sempre l'imposta dovuta.
Esempio pratico con un aumento: imponibile di 27.000 euro (interamente nel primo scaglione) e aumento di 3.000 euro che porta a 30.000. Sui 3.000 euro aggiuntivi, 1.000 restano tassati al 23% (la parte fino a 28.000) e 2.000 al 33%: l'aumento "costa" 230 + 660 = 890 euro di IRPEF lorda, pari al 29,67% dell'aumento stesso — un valore a metà strada tra l'aliquota effettiva precedente e la nuova marginale. Questo è il motivo per cui "passare di scaglione" non fa mai perdere soldi: solo la parte eccedente paga di più.
Cosa è cambiato: la riforma del 2024 e il taglio del 2026
Negli ultimi anni gli scaglioni IRPEF sono cambiati due volte. Ecco lo storico:
| Periodo | Scaglioni | Aliquote |
|---|---|---|
| Fino al 2023 | 4 scaglioni | 23% fino a 15.000 €; 25% da 15.001 a 28.000 €; 35% da 28.001 a 50.000 €; 43% oltre 50.000 € |
| 2024–2025 | 3 scaglioni | 23% fino a 28.000 €; 25% da 28.001 a 50.000 €; 43% oltre 50.000 € |
| 2026 | 3 scaglioni | 23% fino a 28.000 €; 33% da 28.001 a 50.000 €; 43% oltre 50.000 € |
La riforma del 2024 ha accorpato i primi due scaglioni (23% e 25%) in un unico scaglione al 23% fino a 28.000 euro. La Legge di Bilancio 2026 è invece intervenuta sul secondo scaglione, riducendo l'aliquota dal 35% al 33%. Il risparmio massimo è di circa 440 euro l'anno e si raggiunge con un imponibile di 50.000 euro, dove l'intero secondo scaglione (22.000 euro) beneficia del taglio di 2 punti percentuali.
Chi beneficia di più del taglio 2026? I redditi tra 28.000 e 50.000 euro di imponibile, che vedono ridursi l'aliquota su ogni euro oltre i 28.000: il beneficio cresce con il reddito fino a 50.000 euro e resta poi costante (440 euro) per i redditi superiori, dove il terzo scaglione al 43% resta invariato. Chi ha un imponibile sotto i 28.000 euro non vede invece alcun cambiamento, perché il primo scaglione al 23% non è stato toccato.
Confronto dell'imposta lorda tra 2025 e 2026 a parità di imponibile:
| Reddito imponibile | IRPEF lorda 2025 (35%) | IRPEF lorda 2026 (33%) | Risparmio annuo |
|---|---|---|---|
| 30.000 euro | 7.140 euro | 7.100 euro | 40 euro |
| 40.000 euro | 10.640 euro | 10.400 euro | 240 euro |
| 50.000 euro | 14.140 euro | 13.700 euro | 440 euro |
Fonte: calcolo su art. 11 TUIR; 2025 secondo scaglione al 35%, 2026 al 33% (Legge di Bilancio 2026).
Quanta IRPEF paghi nel 2026: tabella per reddito imponibile
Imposta lorda IRPEF 2026 (prima di detrazioni) per alcuni livelli di reddito imponibile:
| Reddito imponibile | IRPEF lorda 2026 | Aliquota effettiva | Aliquota marginale |
|---|---|---|---|
| 20.000 euro | 4.600 euro | 23,00% | 23% |
| 28.000 euro | 6.440 euro | 23,00% | 23% |
| 30.000 euro | 7.100 euro | 23,67% | 33% |
| 40.000 euro | 10.400 euro | 26,00% | 33% |
| 50.000 euro | 13.700 euro | 27,40% | 33% |
| 60.000 euro | 18.000 euro | 30,00% | 43% |
| 80.000 euro | 26.600 euro | 33,25% | 43% |
| 100.000 euro | 35.200 euro | 35,20% | 43% |
Nota bene: questa è l'imposta lorda. L'imposta netta effettivamente dovuta si ottiene sottraendo le detrazioni (per lavoro dipendente ex art. 13 TUIR, per familiari a carico e altre detrazioni spettanti). Le addizionali regionale e comunale si aggiungono poi con aliquote proprie.
Come usare questa tabella per il tuo caso: individua la riga più vicina al tuo reddito imponibile — che per un dipendente è la RAL meno i contributi INPS a tuo carico — e leggi l'imposta lorda corrispondente. Poi sottrai le detrazioni a cui hai diritto (lavoro dipendente, familiari a carico) per stimare l'imposta netta. Ricorda che gli scaglioni IRPEF sono uguali per tutti i tipi di reddito assoggettati all'imposta (lavoro dipendente, pensioni, lavoro autonomo in regime ordinario): ciò che cambia tra categorie sono le detrazioni e le deduzioni applicabili, non le aliquote.
Dagli scaglioni al netto in busta paga: catena completa e trattenute mensili
Gli scaglioni determinano l'imposta lorda, ma il netto in busta paga è il risultato di una catena di passaggi. Ecco l'ordine in cui si applicano, con un esempio su RAL di 30.000 euro (dipendente privato, Lombardia, nessun familiare a carico):
| Passaggio | Calcolo | Importo |
|---|---|---|
| 1. RAL | punto di partenza | 30.000 euro |
| 2. Meno contributi INPS (9,19%) | 30.000 × 9,19% | −2.757 euro |
| 3. Imponibile IRPEF | 30.000 − 2.757 | 27.243 euro |
| 4. IRPEF lorda (scaglioni 2026) | 27.243 × 23% (tutto nel 1° scaglione) | 6.265,89 euro |
| 5. Meno detrazioni lavoro dipendente | 1.736,36 + 65 euro extra | −1.801,36 euro |
| 6. IRPEF netta | 6.265,89 − 1.801,36 | 4.464,53 euro |
| 7. Meno addizionale regionale (1,23%) | 27.243 × 1,23% | −335,09 euro |
| 8. Meno addizionale comunale (0,8%) | 27.243 × 0,8% | −217,94 euro |
| 9. Netto annuo | 30.000 − 2.757 − 4.464,53 − 335,09 − 217,94 | 22.225,44 euro |
| 10. Netto mensile (13 mensilità) | 22.225,44 ÷ 13 | 1.709,65 euro |
Fonti: art. 11 e art. 13 TUIR, aliquote INPS 2026, Legge di Bilancio 2026. Le addizionali usano aliquote esemplificative (Lombardia 1,23%, comune 0,8%): il tuo netto dipende dalla tua regione e dal tuo comune di residenza.
Nota come gli scaglioni siano solo il quarto anello della catena: le detrazioni riducono sensibilmente l'imposta lorda (in questo esempio di quasi il 29%), e le addizionali locali aggiungono un ulteriore prelievo di oltre 550 euro l'anno.
In busta paga non vedi gli scaglioni applicati mese per mese sul singolo stipendio: il datore di lavoro ragiona su base annua. Ogni mese trattiene l'IRPEF in base al reddito annuo presunto (la tua RAL proiettata sull'intero anno), applicando scaglioni e detrazioni in dodicesimi o tredicesimi. A dicembre, con il conguaglio, ricalcola tutto sul reddito effettivamente percepito nell'anno e corregge eventuali differenze: se hai guadagnato meno del previsto (ad esempio per mesi non lavorati) ricevi un rimborso in busta paga; se hai guadagnato di più o hai avuto altri redditi non comunicati, il conguaglio può essere a debito. Per questo il netto di dicembre è spesso diverso dagli altri mesi, e per questo è importante comunicare al datore di lavoro detrazioni per familiari a carico e altri redditi rilevanti.
Fonti normative e aggiornamenti
- Art. 11 TUIR (D.P.R. 917/1986): determinazione dell'imposta e scaglioni di reddito.
- Legge di Bilancio 2026: riduzione dell'aliquota del secondo scaglione dal 35% al 33%.
- Agenzia delle Entrate: guide e circolari esplicative sulle aliquote vigenti.
- Normattiva (normattiva.it): testo coordinato del TUIR aggiornato.
Da sapere: Ultimo aggiornamento: ottobre 2026. Gli scaglioni IRPEF possono cambiare ogni anno con la Legge di Bilancio: questa pagina viene aggiornata a ogni modifica normativa. Verifica sempre l'anno d'imposta di riferimento prima di usare queste tabelle.
Esempio di calcolo
Calcolo dell'IRPEF lorda 2026 con reddito imponibile di 35.000 euro, passo passo:
1. Primo scaglione (fino a 28.000 euro): 28.000 × 23% = 6.440 euro 2. Secondo scaglione (quota da 28.001 a 35.000 euro, cioè 7.000 euro): 7.000 × 33% = 2.310 euro 3. Terzo scaglione: non raggiunto (reddito sotto i 50.000 euro) = 0 euro 4. IRPEF lorda totale: 6.440 + 2.310 = 8.750 euro 5. Aliquota effettiva: 8.750 ÷ 35.000 = 25,00% 6. Aliquota marginale: 33% (ogni euro aggiuntivo fino a 50.000 euro è tassato al 33%) 7. Confronto con il 2025: con il secondo scaglione al 35%, l'imposta sarebbe stata 6.440 + (7.000 × 35%) = 8.890 euro. Risparmio 2026: 140 euro l'anno.
Ricorda: dall'imposta lorda vanno sottratte le detrazioni spettanti (lavoro dipendente, familiari a carico) per ottenere l'imposta netta. Per una stima completa del tuo stipendio netto mensile, usa il calcolatore con la tua regione e il tuo comune di residenza.
Domande frequenti
Quanti scaglioni IRPEF ci sono nel 2026?
Tre: 23% fino a 28.000 euro di imponibile, 33% da 28.001 a 50.000 euro, 43% oltre i 50.000 euro (art. 11 TUIR, Legge di Bilancio 2026). Fino al 2023 erano quattro, la riforma del 2024 li ha ridotti a tre accorpando i primi due.
Cosa cambia rispetto agli scaglioni IRPEF 2025?
Il secondo scaglione passa dal 35% al 33%. A parità di reddito, il risparmio va da poche decine di euro fino a un massimo di circa 440 euro l'anno per imponibili intorno ai 50.000 euro.
Se supero i 28.000 euro pago il 33% su tutto il reddito?
No. Grazie alla progressività per scaglioni, il 33% si applica solo alla parte di reddito oltre i 28.000 euro; i primi 28.000 euro restano tassati al 23%. Con un imponibile di 30.000 euro, ad esempio, solo 2.000 euro sono tassati al 33%.
Come si calcola l'IRPEF su 30.000 euro di imponibile nel 2026?
28.000 × 23% = 6.440 euro, più 2.000 × 33% = 660 euro: imposta lorda di 7.100 euro, prima delle detrazioni. L'aliquota effettiva è del 23,67%, quella marginale del 33%.
Gli scaglioni IRPEF valgono anche per le addizionali regionale e comunale?
No. Le addizionali si calcolano sullo stesso reddito imponibile ma con aliquote proprie stabilite da ciascuna regione (0,70%–3,33%) e da ciascun comune (0–0,9%).
Dove trovo il testo ufficiale degli scaglioni?
Nell'art. 11 del TUIR (D.P.R. 917/1986) su Normattiva e nelle guide dell'Agenzia delle Entrate; le modifiche annuali sono nella Legge di Bilancio. Su Normattiva trovi sempre il testo coordinato vigente, già aggiornato con le ultime modifiche.