Trattamento Integrativo 2026: a Chi Spetta il Bonus 100 Euro
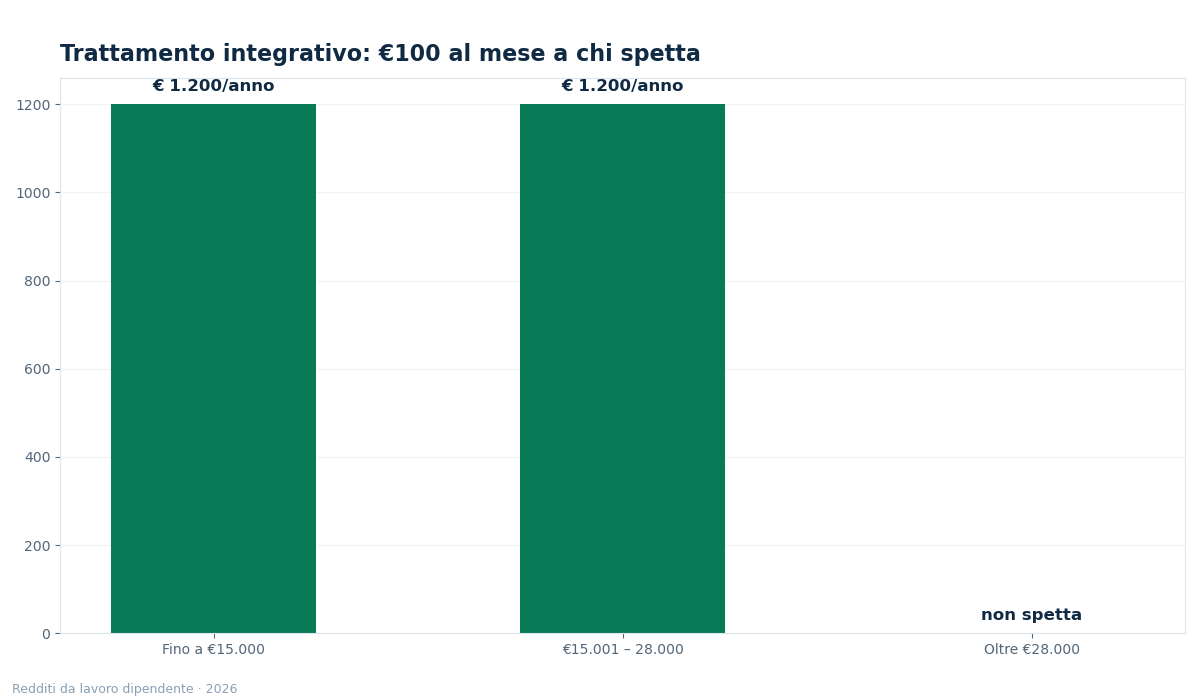
Il trattamento integrativo — ancora chiamato da molti "bonus Renzi" o "bonus 100 euro" — è confermato anche nel 2026: fino a €1.200 annui (€100 al mese) in busta paga per i lavoratori dipendenti con redditi medio-bassi. Ma non spetta a tutti sotto i €28.000: l'importo pieno va solo a chi non supera €15.000 di reddito e ha capienza fiscale; tra €15.001 e €28.000 il bonus scatta solo a certe condizioni.
Parametri aggiornati alle regole fiscali 2026 · Fonti: INPS, Agenzia delle Entrate
A chi spetta (e a chi no)
Il trattamento integrativo spetta ai titolari di redditi da lavoro dipendente e assimilati: dipendenti pubblici e privati, soci di cooperative, somministrati, percettori di NASpI, DIS-COLL, cassa integrazione e maternità/paternità. È escluso a: pensionati, autonomi e partite IVA, chi supera €28.000 di reddito complessivo e gli "incapienti" sotto la no-tax area (circa €8.500) che non pagano IRPEF.
Il trattamento integrativo non è automatico per tutti i dipendenti: servono sia il requisito di reddito (fino a €28.000) sia la capienza fiscale, cioè un'imposta lorda superiore alle detrazioni spettanti.
Le fasce di reddito e le regole di calcolo
Le regole, fissate dal D.L. 3/2020 e ancora vigenti nel 2026, dividono i lavoratori in tre fasce:
Redditi fino a €15.000 — bonus pieno. Spettano €1.200 annui (€100 al mese, rapportati ai giorni lavorati) se l'imposta lorda sui redditi da lavoro dipendente è superiore alla detrazione per lavoro dipendente (art. 13 TUIR) diminuita di €75, in rapporto al periodo di lavoro.
Redditi tra €15.001 e €28.000 — bonus eventuale. Qui il bonus non è automatico: spetta solo se la somma di determinate detrazioni fiscali (carichi di famiglia, spese sanitarie, mutuo prima casa, ristrutturazioni) supera l'imposta lorda. L'importo è la differenza, fino a €1.200. Altrimenti è zero.
Oltre €28.000 — niente bonus.
Come arriva in busta paga
Il trattamento integrativo viene anticipato dal datore di lavoro nel cedolino (sigla TIR), in base al reddito presunto e ai giorni lavorati, senza alcuna richiesta del dipendente. Il datore poi lo recupera dallo Stato in compensazione.
Chi percepisce la NASpI o ha avuto più datori di lavoro potrebbe non averlo ricevuto in busta paga: in quel caso si recupera in dichiarazione dei redditi (730 dell'anno successivo). Per stimare imposta lorda e detrazioni, usa il [simulatore di calcolo IRPEF 2026 gratis](https://calcolostipendionettoonline.com/calcolo-irpef/).
Part-time, anno parziale e più datori di lavoro
Il bonus è rapportato al periodo di lavoro: sei mesi di lavoro valgono al massimo €600. Il part-time non riduce il bonus di per sé, ma un reddito più basso facilita il rispetto dei requisiti.
Con più datori di lavoro è frequente riceverlo due volte o in misura eccessiva: il ricalcolo avviene a conguaglio o in dichiarazione e l'eccedenza va restituita. Lo stesso se il reddito complessivo supera le soglie per un secondo reddito o straordinari.
Esempi di calcolo
Esempio 1 — reddito €14.000, imposta lorda superiore alla detrazione. Bonus pieno: €1.200 annui, circa €100 al mese in busta paga per dodici mensilità lavorate.
Esempio 2 — reddito €22.000, detrazioni €3.600, IRPEF lorda €3.000. Le detrazioni superano l'imposta di €600: il trattamento integrativo è pari alla differenza, quindi €600 annui (sotto il tetto di €1.200).
Esempio 3 — reddito €22.000, detrazioni €2.800, IRPEF lorda €3.000. Le detrazioni non superano l'imposta: bonus zero, anche se il reddito è sotto i €28.000. È il caso più frainteso: nella fascia €15.001–28.000 il reddito da solo non basta.
Esempio 4 — reddito €29.000. Oltre la soglia massima: nessun trattamento integrativo, indipendentemente dalle detrazioni.
Il conguaglio: quando il bonus va restituito
A fine anno (o alla cessazione del rapporto) il datore ricalcola il bonus sul reddito effettivo. Se emerge che non spettava — perché il reddito complessivo ha superato €28.000, perché la capienza è venuta meno o perché è stato erogato due volte da due datori — l'importo va restituito, in genere con trattenuta nel conguaglio di dicembre.
Per evitare la restituzione, chi prevede di superare le soglie può rinunciare al bonus mensile comunicandolo al datore di lavoro: meglio non incassare €100 al mese che doverne restituire €1.200 a dicembre. La rinuncia è sempre revocabile se la situazione cambia. Nota che il trattamento integrativo è distinto dal [taglio del cuneo fiscale](https://calcolostipendionettoonline.com/cuneo-fiscale-busta-paga/): le due misure hanno platee e regole diverse e possono coesistere in busta paga.
Esempio di calcolo
Dipendente con reddito da lavoro di €14.500 nel 2026: quanto trattamento integrativo?
- Fascia di reddito: €14.500 ≤ €15.000 → fascia del bonus pieno.
- Verifica capienza: l'imposta lorda sui redditi da lavoro dipendente risulta superiore alla detrazione per lavoro dipendente spettante (condizione verificata dal datore).
- Importo: €1.200 annui in misura piena.
- Erogazione: circa €100 al mese in busta paga (sigla TIR), per i mesi lavorati nell'anno.
- A conguaglio: se il reddito complessivo effettivo resta sotto €15.000, nessuna restituzione; se altri redditi lo portano oltre €28.000, l'intero importo va restituito.
Il calcolo delle detrazioni da lavoro dipendente che determina la capienza è spiegato nella guida dedicata al [calcolo delle detrazioni per lavoro dipendente 2026](https://calcolostipendionettoonline.com/detrazioni-lavoro-dipendente-2026/).
Domande frequenti
Il bonus Renzi esiste ancora nel 2026?
Sì, come trattamento integrativo IRPEF: fino a €1.200 annui (€100/mese) per i dipendenti con reddito fino a €15.000 e capienza fiscale; tra €15.001 e €28.000 solo se le detrazioni superano l'imposta lorda. Oltre €28.000 non spetta.
A chi spetta il trattamento integrativo?
A dipendenti e assimilati (inclusi NASpI e cassa integrazione) con reddito fino a €28.000 e imposta lorda superiore alle detrazioni. Esclusi: pensionati, autonomi, partite IVA e incapienti sotto la no-tax area.
Come si calcola il trattamento integrativo in busta paga?
Fino a €15.000: €1.200 pieni se c'è capienza. Tra €15.001 e €28.000: differenza tra detrazioni e IRPEF lorda, fino a €1.200. Sempre rapportato ai giorni lavorati e anticipato dal datore nel cedolino.
Perché non vedo il bonus 100 euro in busta paga?
Cause comuni: reddito sopra €28.000, mancanza di capienza, oppure fascia €15.001–28.000 senza detrazioni sufficienti. Con NASpI o più datori, il bonus può spettare in dichiarazione dei redditi.
Devo restituire il trattamento integrativo se cambio lavoro?
Può succedere se due datori lo hanno erogato o se il reddito annuo supera le soglie: l'eccedenza va restituita a conguaglio o in dichiarazione. Puoi rinunciare all'erogazione mensile per prevenire il problema.