Detrazioni lavoro dipendente 2026: tabelle e calcolo
Il calcolo detrazioni lavoro dipendente 2026 segue l'art. 13 del TUIR e riduce direttamente l'IRPEF dovuta in busta paga: le detrazioni sono uno dei motivi per cui due persone con la stessa RAL possono avere netti diversi. L'importo dipende dal reddito complessivo e va da un massimo di 1.955 euro sotto i 15.000 euro fino ad azzerarsi oltre i 50.000 euro, con formule diverse per fascia. In questa guida trovi le tabelle ufficiali, esempi di calcolo passo passo, le regole per part-time e anni parziali e il rapporto con trattamento integrativo e assegno unico.
Cosa sono e a chi spettano
Le detrazioni per lavoro dipendente sono somme che si sottraggono dall'IRPEF lorda (l'imposta calcolata sugli scaglioni 23%, 33% e 43%) per ottenere l'imposta netta dovuta. Spettano ai titolari di redditi di lavoro dipendente e di alcuni redditi assimilati (art. 13 TUIR), e vengono riconosciute direttamente dal datore di lavoro in busta paga, mese per mese, in base al reddito presunto annuo.
- Non sono un bonus in busta paga: riducono l'imposta, quindi il beneficio non può mai superare l'IRPEF lorda dovuta (principio dell'incapienza: se l'imposta lorda è minore delle detrazioni, la differenza si perde, salvo il trattamento integrativo per chi ne ha diritto).
- Si rapportano ai giorni lavorati: chi non lavora l'intero anno ha diritto alla detrazione in proporzione ai giorni di lavoro dipendente nell'anno.
- Dipendono dal reddito complessivo: più alto è il reddito, minore è la detrazione, fino ad azzerarsi oltre i 50.000 euro.
Da sapere: Le detrazioni per lavoro dipendente non vanno confuse con le detrazioni per familiari a carico (coniuge, figli di 21–29 anni) né con l'Assegno Unico, che dal 2022 ha sostituito le detrazioni per i figli under 21. Sono tre istituti diversi che possono coesistere in busta paga.
Le fasce di reddito e le formule 2026 (art. 13 TUIR)
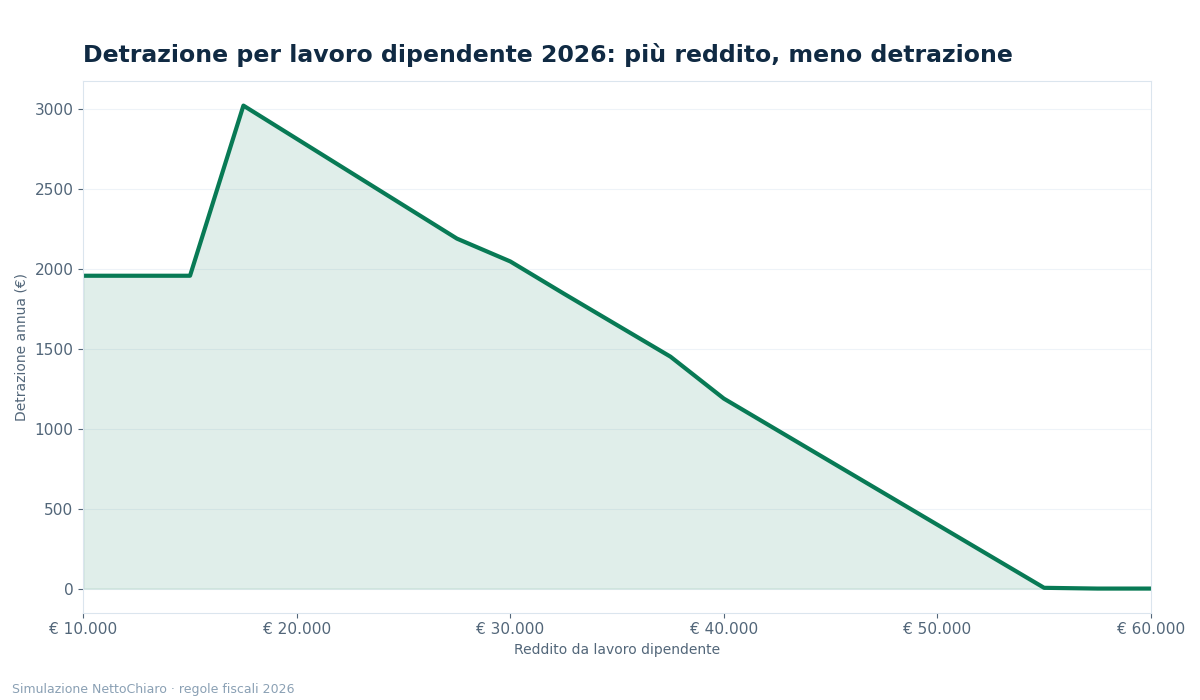
L'importo annuo della detrazione dipende dal reddito complessivo del lavoratore:
| Reddito complessivo annuo | Detrazione annua 2026 |
|---|---|
| Fino a 15.000 euro | 1.955 euro (minimo garantito: 690 euro per tempo indeterminato, 1.380 euro per tempo determinato, rapportati ai giorni) |
| Da 15.001 a 28.000 euro | 1.910 + 1.190 × (28.000 − reddito) ÷ 13.000 |
| Da 28.001 a 50.000 euro | 1.910 × (50.000 − reddito) ÷ 22.000 |
| Oltre 50.000 euro | 0 euro |
In più, per i redditi compresi tra 25.000 e 35.000 euro spetta un importo aggiuntivo di 65 euro annui (art. 13 TUIR).
Fonte: art. 13, comma 1, TUIR. Nota: la formula della fascia 15.001–28.000 euro produce, appena sopra i 15.000 euro, un importo superiore ai 1.955 euro della fascia precedente: è l'effetto voluto della norma, non un errore di calcolo.
Esempi di importi risultanti:
| Reddito complessivo | Detrazione annua |
|---|---|
| 12.000 euro | 1.955 euro |
| 18.000 euro | 2.825,38 euro |
| 22.000 euro | 2.459,23 euro |
| 26.000 euro | 2.093,08 euro (+ 65 euro extra = 2.158,08 euro) |
| 30.000 euro | 1.736,36 euro (+ 65 euro extra = 1.801,36 euro) |
| 40.000 euro | 868,18 euro |
| 50.000 euro | 0 euro |
Part-time, tempo determinato e anno parziale: il rapporto ai giorni
La detrazione si calcola su base annua ma si rapporta al periodo di lavoro effettivo: il datore di lavoro divide l'importo annuo teorico per 365 e lo moltiplica per i giorni di lavoro dipendente nell'anno (per i rapporti a tempo determinato si considerano i giorni di durata del contratto).
- Part-time: la detrazione non si riduce in proporzione all'orario: spetta per intero in base al reddito complessivo effettivo (che, essendo più basso, colloca spesso il lavoratore in fasce con detrazioni maggiori) e ai giorni di lavoro.
- Tempo determinato: vale il minimo garantito di 1.380 euro annui (sempre rapportato ai giorni) nella fascia fino a 15.000 euro, contro i 690 euro del tempo indeterminato.
- Più rapporti di lavoro nello stesso anno: ogni datore applica la detrazione sul reddito che eroga lui; il conguaglio finale in dichiarazione (o nel conguaglio di dicembre) ricalcola tutto sul reddito complessivo effettivo.
- Assunzione o cessazione in corso d'anno: la detrazione è proporzionata ai giorni: ad esempio, con 200 giorni lavorati su 365, spetta il 54,79% dell'importo annuo teorico.
Rapporto con trattamento integrativo, ex cuneo fiscale e assegno unico
Le detrazioni per lavoro dipendente interagiscono con gli altri istituti in busta paga:
- Trattamento integrativo (ex bonus 100 euro): fino a 1.200 euro l'anno, spetta per intero con reddito fino a 15.000 euro se l'imposta lorda supera le detrazioni; in misura parziale tra 15.001 e 28.000 euro (solo se le detrazioni superano l'imposta lorda, per la differenza); nulla oltre i 28.000 euro. Viene erogato automaticamente dal datore di lavoro.
- Ex taglio del cuneo fiscale: dal 2025 (confermato nel 2026) non è più uno sconto sui contributi INPS ma una somma non imponibile per redditi fino a 20.000 euro, più una detrazione IRPEF aggiuntiva di 1.000 euro per redditi tra 20.001 e 40.000 euro (piena fino a 32.000 euro, poi decrescente fino a zero a 40.000 euro). Si somma alle detrazioni ordinarie.
- Assegno Unico Universale: per i figli under 21 non spettano più detrazioni in busta paga (sostituite dall'Assegno Unico erogato dall'INPS); le detrazioni per figli restano solo per i figli di 21–29 anni a carico (base 950 euro).
- Detrazione per coniuge a carico: spetta se il coniuge ha un reddito complessivo non superiore a 2.840,51 euro.
Conguaglio di fine anno: quando l'importo cambia
Durante l'anno il datore di lavoro applica le detrazioni sul reddito presunto. A dicembre (conguaglio) o in dichiarazione dei redditi, l'importo viene ricalcolato sul reddito complessivo effettivo dell'anno, e questo può produrre differenze:
- Se hai avuto più datori di lavoro, ciascuno ha applicato le detrazioni sul singolo reddito: il ricalcolo complessivo può ridurre la detrazione spettante e generare un debito a conguaglio.
- Se il reddito effettivo è stato inferiore al presunto (es. mesi non lavorati), il conguaglio restituisce la differenza a credito.
- Redditi aggiuntivi non comunicati al datore (affitti, altri redditi) alzano il reddito complessivo e possono ridurre o azzerare le detrazioni in sede di dichiarazione.
Da sapere: Comunica sempre al datore di lavoro (o al CAF in dichiarazione) la presenza di altri redditi e di familiari a carico: è la condizione per ricevere detrazioni corrette ed evitare conguagli a debito.
Esempio di calcolo
Calcolo della detrazione annua per un lavoratore dipendente a tempo indeterminato con reddito complessivo di 26.000 euro, anno intero lavorato:
1. Individua la fascia: 26.000 euro rientra nella fascia 15.001–28.000 euro 2. Applica la formula: 1.910 + 1.190 × (28.000 − 26.000) ÷ 13.000 3. Calcola la quota variabile: (2.000 ÷ 13.000) = 0,1538; 0,1538 × 1.190 = 183,08 euro 4. Detrazione base: 1.910 + 183,08 = 2.093,08 euro 5. Verifica l'extra: il reddito è tra 25.000 e 35.000 euro → spettano altri 65 euro 6. Detrazione totale annua: 2.093,08 + 65 = 2.158,08 euro 7. Effetto in busta paga: su un'IRPEF lorda annua di circa 5.980 euro (imponibile ~26.000 euro), l'imposta netta scende a circa 3.821,92 euro prima delle altre eventuali detrazioni.
Se lo stesso lavoratore avesse lavorato solo 200 giorni: 2.158,08 × 200 ÷ 365 = 1.182,51 euro.
Domande frequenti
A chi spettano le detrazioni per lavoro dipendente?
Ai titolari di redditi di lavoro dipendente e assimilati (art. 13 TUIR). Le riconosce il datore di lavoro direttamente in busta paga in base al reddito presunto annuo.
Come si calcolano le detrazioni in busta paga nel 2026?
Con le formule dell'art. 13 TUIR per fasce di reddito: 1.955 euro fino a 15.000 euro di reddito, poi formule decrescenti fino ad azzerarsi oltre i 50.000 euro, più 65 euro extra tra 25.000 e 35.000 euro.
Le detrazioni spettano anche con il part-time?
Sì. Non si riducono in proporzione all'orario: dipendono dal reddito complessivo effettivo e dai giorni lavorati nell'anno.
Cosa succede se cambio lavoro a metà anno?
Ogni datore applica le detrazioni sul reddito che eroga; il conguaglio di dicembre o la dichiarazione ricalcola tutto sul reddito complessivo effettivo, con possibili differenze a credito o a debito.
Le detrazioni possono azzerare l'IRPEF?
Riducono l'imposta ma non possono superarla (incapienza): se l'IRPEF lorda è inferiore alle detrazioni spettanti, la parte eccedente si perde, salvo il trattamento integrativo per chi ne ha diritto.
Le detrazioni per i figli sono comprese?
No, sono un istituto separato: detrazioni per familiari a carico (coniuge con reddito fino a 2.840,51 euro, figli di 21–29 anni). I figli under 21 sono coperti dall'Assegno Unico INPS, non da detrazioni in busta paga.