Addizionale comunale IRPEF 2026: aliquote e esenzioni
L'addizionale comunale IRPEF 2026 è l'imposta che il tuo comune applica sullo stesso reddito imponibile dell'IRPEF nazionale, con un'aliquota che ogni comune stabilisce tra lo 0% e lo 0,9%: anche a parità di RAL e di regione, il netto cambia da città a città e la differenza può arrivare a qualche centinaio di euro l'anno. Si paga in due momenti — acconto durante l'anno e saldo con conguaglio — e molti comuni prevedono soglie di esenzione per i redditi più bassi. In questa guida vediamo come si calcola, quando si paga, come trovare l'aliquota ufficiale del tuo comune e cosa succede se cambi residenza.
Cos'è l'addizionale comunale e chi la paga
L'addizionale comunale all'IRPEF (D.Lgs. 360/1998) è dovuta da tutti i contribuenti con domicilio fiscale in un comune italiano, in aggiunta all'IRPEF nazionale e all'addizionale regionale. Punti essenziali:
- Base di calcolo: lo stesso reddito imponibile IRPEF (per il dipendente: RAL meno contributi INPS a carico del lavoratore).
- Aliquota: ogni comune delibera ogni anno la propria aliquota, da un minimo dello 0% (comuni che non applicano l'addizionale) a un massimo dello 0,9%. Alcuni comuni applicano aliquote differenziate per scaglioni di reddito.
- Autonomia locale: con quasi 8.000 comuni in Italia, il panorama è frammentato: due comuni vicini possono applicare aliquote molto diverse.
- Trattenuta in busta paga: come per l'IRPEF e l'addizionale regionale, è il datore di lavoro a trattenere l'importo.
Da sapere: L'addizionale comunale è la terza gamba del prelievo sullo stipendio dopo IRPEF nazionale e addizionale regionale. Da sola vale fino allo 0,9% dell'imponibile: su 40.000 euro sono fino a 360 euro l'anno di differenza tra un comune che non la applica e uno all'aliquota massima.
Acconto e saldo: quando si paga
A differenza dell'IRPEF nazionale, l'addizionale comunale si versa in due fasi:
| Fase | Quando | Come avviene per il dipendente |
|---|---|---|
| Acconto | durante l'anno d'imposta | trattenuto in busta paga in 9 rate mensili (da marzo a novembre), pari al 30% dell'addizionale dell'anno precedente |
| Saldo (conguaglio) | anno successivo | trattenuto in busta paga in un'unica soluzione o con rateizzazione, a conguaglio di quanto dovuto sull'anno |
Il meccanismo: durante l'anno paghi un acconto calcolato sul 30% di quanto dovuto l'anno prima; l'anno successivo, con il conguaglio, si calcola l'importo effettivo sull'anno trascorso e si versa la differenza (saldo), oppure si recupera l'eventuale eccedenza. Per chi inizia a lavorare o cambia comune, il primo anno può non esserci acconto e l'intero importo va a saldo.
Un dettaglio spesso trascurato: l'acconto si calcola sul 30% dell'addizionale dell'anno precedente, non di quello in corso. Se il tuo reddito è cresciuto molto (ad esempio per un cambio di lavoro a metà anno), l'acconto risulterà sottostimato e il saldo dell'anno dopo sarà più pesante: metti in conto la differenza per non trovarti sorpreso dal conguaglio.
Aliquote 0–0,9% ed esenzioni: il ruolo del comune
Ogni comune decide annualmente:
- Se applicare l'addizionale e con quale aliquota (0%–0,9%), eventualmente con scaglioni progressivi;
- Soglie di esenzione: molti comuni esentano i contribuenti con reddito complessivo sotto una certa soglia (stabilita dal comune stesso, diversa da comune a comune);
- Eventuali agevolazioni per particolari categorie, secondo la delibera comunale.
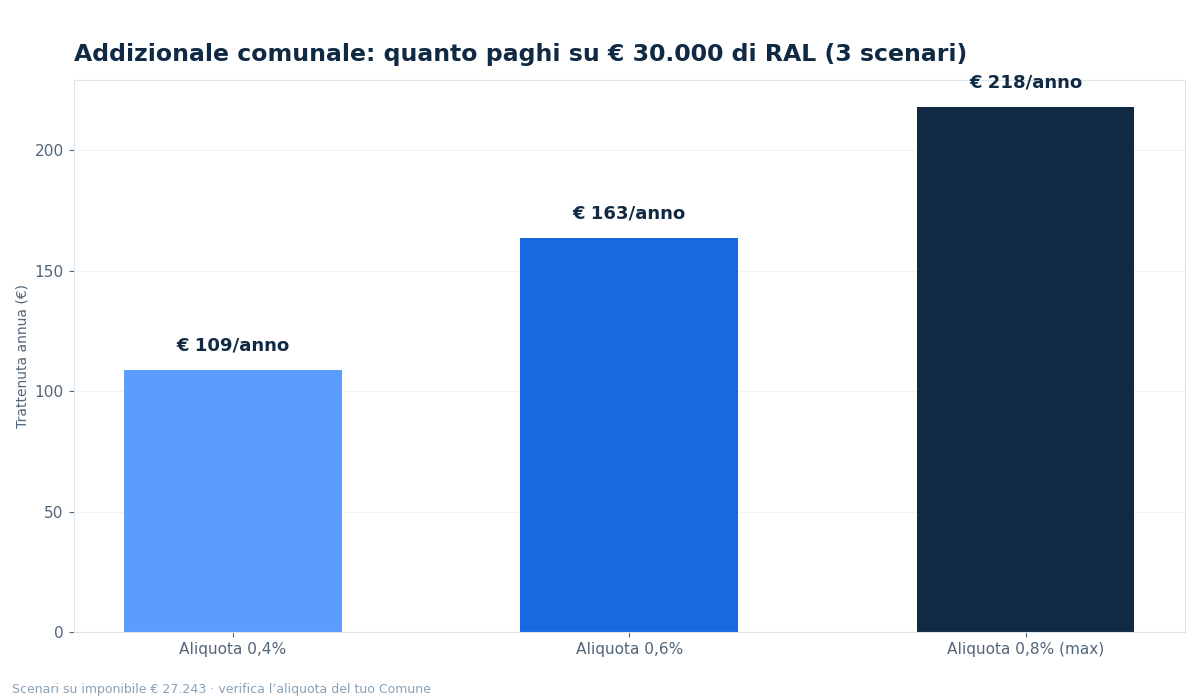
Esempi di impatto su un imponibile di 35.000 euro:
| Aliquota comunale | Addizionale annua su 35.000 euro di imponibile |
|---|---|
| 0% (comune che non la applica) | 0 euro |
| 0,5% | 175 euro |
| 0,8% | 280 euro |
| 0,9% (massimo di legge) | 315 euro |
Poiché aliquota ed esenzioni sono deliberate ogni anno da ciascun comune, l'unico riferimento affidabile è la delibera comunale dell'anno d'imposta: i valori degli anni precedenti non sono garantiti.
Domicilio fiscale e cambio di residenza
L'addizionale comunale è dovuta al comune nel quale il contribuente ha il domicilio fiscale al 1° gennaio dell'anno di riferimento — la stessa regola dell'addizionale regionale:
- Se ti trasferisci durante l'anno, per l'anno in corso continui a pagare l'addizionale del comune precedente; il nuovo comune si applica dall'anno successivo.
- Il domicilio fiscale coincide generalmente con la residenza anagrafica: un cambio di residenza registrato all'anagrafe sposta anche il domicilio fiscale.
- In caso di trasferimento, verifica che il datore di lavoro abbia aggiornato correttamente il comune in busta paga dall'anno successivo: errori qui generano conguagli.
Come trovare l'aliquota ufficiale del tuo comune
- Sito del comune: la delibera annuale è pubblicata nell'albo pretorio o nella sezione tributi del portale comunale. Cerca "addizionale comunale IRPEF" + nome del comune + anno.
- Dipartimento delle Finanze (finanze.gov.it): pubblica le delibere comunali sulle addizionali.
- Pagine dedicate alle città: le schede delle principali città riportano aliquota 2026, eventuali scaglioni ed esenzioni.
Da sapere: Attenzione ai dati non aggiornati: moltissimi siti riportano ancora aliquote di anni passati. Prima di usare un'aliquota comunale in un calcolo, verifica che si riferisca all'anno d'imposta corretto: le delibere cambiano ogni anno e un'aliquota 2024 non vale per il 2026.
Casi particolari: primo impiego, cessazione e pensionati
- Primo impiego: se nell'anno precedente non hai avuto redditi, non c'è base per calcolare l'acconto del 30%: l'intera addizionale dell'anno va a saldo con il conguaglio dell'anno successivo. Dal secondo anno il meccanismo acconto/saldo va a regime.
- Cessazione del rapporto: se smetti di lavorare, non ci sono più buste paga su cui trattenere acconto e saldo: l'addizionale dovuta va versata con la dichiarazione dei redditi (modello 730 o Redditi PF).
- Più datori di lavoro: ogni datore trattiene acconto e saldo sulla base di ciò che ti eroga; il conguaglio finale riallinea il tutto sul reddito complessivo.
- Pensionati: l'addizionale comunale si applica anche ai redditi da pensione, con le stesse regole di aliquota ed esenzioni del comune di residenza; la trattenuta avviene sulla pensione dall'ente previdenziale.
- Trasferimento all'estero: se sposti la residenza fiscale all'estero, dal 1° gennaio successivo non sei più soggetto alle addizionali italiane sui redditi di lavoro dipendente prodotto in Italia secondo le convenzioni vigenti: verifica la tua posizione con un professionista.
Esempio di calcolo
Stima dell'addizionale comunale per un dipendente con RAL di 38.000 euro, residente in un comune con aliquota dello 0,8% e senza esenzioni:
1. Contributi INPS a carico (dipendente privato): 38.000 × 9,19% = 3.492,20 euro 2. Imponibile IRPEF: 38.000 − 3.492,20 = 34.507,80 euro 3. Addizionale comunale annua: 34.507,80 × 0,8% = 276,06 euro 4. Acconto (30% dell'anno precedente, ipotizzando stessa situazione): 276,06 × 30% = 82,82 euro trattenuti in 9 rate da marzo a novembre (circa 9,20 euro al mese) 5. Saldo a conguaglio l'anno successivo: 276,06 − 82,82 = 193,24 euro 6. Peso mensile medio: 276,06 ÷ 12 = 23,01 euro al mese
Se lo stesso lavoratore risiedesse in un comune con aliquota 0%, risparmierebbe l'intero importo: 276,06 euro l'anno.
Domande frequenti
Cos'è l'addizionale comunale IRPEF?
È l'imposta che ciascun comune applica sul reddito imponibile IRPEF dei residenti, con aliquota deliberata ogni anno tra lo 0% e lo 0,9% (D.Lgs. 360/1998). Si aggiunge a IRPEF nazionale e addizionale regionale.
Come faccio a sapere l'aliquota del mio comune?
Consulta la delibera annuale sul sito del comune (albo pretorio o sezione tributi) oppure il sito del Dipartimento delle Finanze, cercando l'anno d'imposta corretto.
Quando si paga l'addizionale comunale?
In due fasi: un acconto del 30% trattenuto in busta paga in 9 rate mensili durante l'anno, e il saldo a conguaglio l'anno successivo.
Esiste una soglia di esenzione?
Dipende dal comune: molti prevedono l'esenzione sotto una certa soglia di reddito, ma soglia e condizioni sono stabilite dalla delibera di ciascun comune e cambiano ogni anno.
Se cambio casa durante l'anno, quale comune pago?
Quello dove avevi il domicilio fiscale (di norma la residenza anagrafica) il 1° gennaio dell'anno di riferimento; il nuovo comune si applica dall'anno successivo.
L'addizionale comunale si paga anche se l'IRPEF è azzerata dalle detrazioni?
Sì: si calcola sull'imponibile indipendentemente dalle detrazioni IRPEF. Le detrazioni riducono l'imposta nazionale, non la base delle addizionali (salvo esenzioni deliberate dal comune). È il motivo per cui anche con IRPEF netta pari a zero può restare un piccolo importo di addizionali in busta paga.