Regime Impatriati 2026: Requisiti e Rientro Cervelli
Il regime impatriati — noto come "rientro dei cervelli" — è l'agevolazione fiscale per chi trasferisce la residenza in Italia per lavorare: prevede una detassazione parziale del reddito per alcuni anni, quindi a parità di RAL il netto in busta paga è più alto di quello ordinario. È una delle misure più cercate da italiani all'estero che valutano il rientro e da lavoratori stranieri con un'offerta in Italia.
Attenzione però: il regime è cambiato più volte negli anni (la riforma più rilevante è quella del 2024) e i requisiti sono puntuali. Questa guida spiega il funzionamento generale e i requisiti principali nella versione attualmente in vigore, ma prima di fare affidamento sull'agevolazione verifica sempre la normativa aggiornata sul sito dell'[Agenzia delle Entrate](https://www.agenziaentrate.gov.it/) o con un professionista: su una misura che sposta migliaia di euro all'anno, la fonte ufficiale è l'unica che conta.
Parametri aggiornati alle regole fiscali 2026 · Fonti: INPS, Agenzia delle Entrate
Come funziona: la detassazione parziale del reddito
Il meccanismo è semplice nel concetto: per i lavoratori che rientrano, una parte del reddito da lavoro dipendente (e autonomo) non concorre alla formazione del reddito imponibile per un certo numero di anni. Meno imponibile significa meno IRPEF a parità di RAL — e quindi un netto mensile più alto.
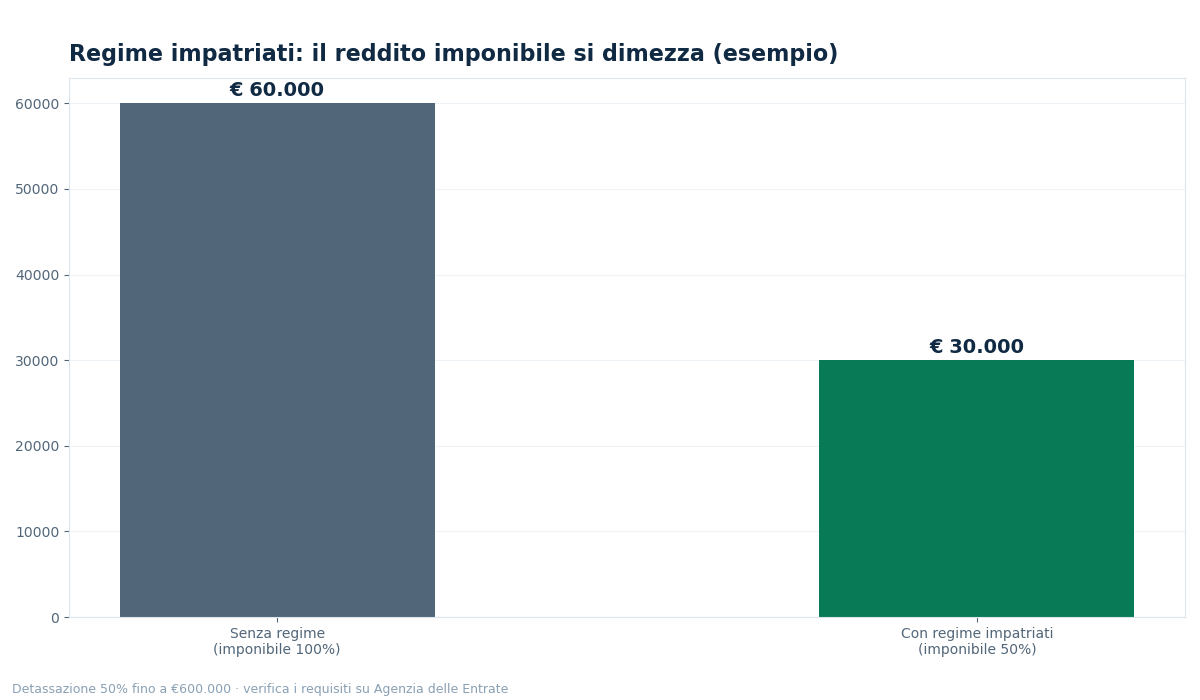
Nella versione del regime introdotta dal 2024, la quota di reddito detassata è pari al 50%, che sale al 60% se il lavoratore ha un figlio minorenne o in caso di nascita/adozione durante il periodo agevolato. È previsto un tetto: l'agevolazione si applica entro un limite di reddito annuo (600.000 euro). La durata è di cinque anni (cinque periodi d'imposta).
Il vecchio regime (70% di detassazione, 90% al Sud) è stato sostituito per chi ha trasferito la residenza dal 2024 in poi. Se hai sentito parlare delle vecchie percentuali, aggiorna i tuoi riferimenti: le regole sono cambiate.
I requisiti: chi può accedere
L'agevolazione non è per tutti: servono contemporaneamente questi requisiti principali:
- Residenza fiscale all'estero nei periodi precedenti: non essere stati residenti fiscalmente in Italia nei tre periodi d'imposta precedenti il trasferimento (sei, se in precedenza si è lavorato per lo stesso datore o gruppo).
- Trasferimento della residenza fiscale in Italia e impegno a mantenerla per almeno cinque anni (la decadenza anticipata comporta la restituzione del beneficio).
- Attività lavorativa svolta prevalentemente in Italia.
- Elevata qualificazione o specializzazione: in genere laurea più requisiti professionali specifici, oppure impiego in settori individuati dalla norma. È il requisito più tecnico da verificare nel proprio caso.
Il regime si applica ai redditi di lavoro dipendente, autonomo e d'impresa prodotti in Italia. Possono accedervi sia cittadini italiani che rientrano dall'estero, sia cittadini stranieri o apolidi che si trasferiscono in Italia.
Quanto vale in busta paga: un esempio di meccanismo
L'effetto pratico dipende dalla RAL, ma il meccanismo è questo: con la detassazione al 50%, l'imponibile IRPEF si dimezza (entro il tetto), quindi l'imposta cala in misura corrispondente — mentre i contributi INPS restano calcolati sulla retribuzione piena.
Esempio del meccanismo su una RAL di €50.000 (cifre semplificate a fini illustrativi): senza agevolazione, l'IRPEF si calcola sull'intero imponibile con gli scaglioni 2026 (23%, 33%, 43%); con il regime impatriati, solo metà del reddito entra nell'imponibile. Il risparmio d'imposta è quindi sostanziale, soprattutto sulle fasce di reddito medio-alte dove l'aliquota marginale è più alta. Per la stima precisa sul tuo caso, calcola prima il netto ordinario con il [calcolatore stipendio netto](https://calcolostipendionettoonline.com/): la differenza tra quel netto e il netto agevolato è il valore dell'incentivo.
L'agevolazione riduce l'imponibile IRPEF, non i contributi: INPS e addizionali seguono le regole ordinarie. Diffida di chi promette "il 50% di tasse in meno sul netto": il risparmio reale va calcolato voce per voce.
Come si richiede: datore di lavoro o dichiarazione
Il lavoratore può fruire dell'agevolazione in due modi:
- Tramite il datore di lavoro: presentando una richiesta scritta con autodichiarazione dei requisiti; il datore applica la detassazione direttamente in busta paga, mese per mese. È la via più comoda perché il beneficio si vede subito nel netto.
- In dichiarazione dei redditi: se non richiesta al datore (o in caso di lavoro autonomo), l'agevolazione si recupera in sede di dichiarazione annuale.
In entrambi i casi servono i documenti che provano i requisiti: residenza estera precedente, titolo di studio e qualificazione, contratto di lavoro. Conserva tutto: in caso di controllo, l'onere della prova è tuo. Se il rapporto di lavoro inizia prima del trasferimento formale della residenza, verifica con attenzione la decorrenza — è uno dei punti su cui si concentrano le contestazioni.
Durata, figli e cosa succede se si riparte
La durata ordinaria è di cinque periodi d'imposta, a partire da quello del trasferimento. La maggiorazione al 60% scatta con figli minorenni o nascite/adozioni durante il periodo agevolato.
Il punto critico è l'impegno di permanenza: se la residenza fiscale viene trasferita fuori dall'Italia prima dei cinque anni, l'agevolazione decade e le imposte non versate vanno restituite, con interessi. Chi valuta il rientro deve quindi ragionare su un orizzonte di almeno cinque anni: è un incentivo a restare, non un bonus una tantum.
Al termine dei cinque anni si torna al regime ordinario: nessuna proroga automatica. Pianifica per tempo l'impatto sul netto — il "salto" tra l'ultimo anno agevolato e il primo ordinario può essere di diverse centinaia di euro al mese sulle RAL medio-alte.
Esempio di calcolo
Verifica dei requisiti: il caso di un rientro dalla Germania
- La situazione: Marta, 34 anni, laureata in ingegneria, vive e lavora a Monaco da 5 anni. Riceve un'offerta da €55.000 di RAL a Milano.
- Residenza estera: residente in Germania negli ultimi 5 periodi d'imposta — il requisito dei 3 anni è soddisfatto.
- Qualificazione: laurea in ingegneria più esperienza specialistica — requisito di elevata qualificazione da verificare nel dettaglio con la norma vigente.
- Trasferimento: iscrizione all'AIRE cancellata, residenza fiscale in Italia, attività svolta a Milano.
- L'agevolazione: con la detassazione al 50%, solo metà del reddito concorre all'imponibile IRPEF per cinque anni; con un figlio minorenne a carico, la quota salirebbe al 60%.
- La stima: calcola il netto ordinario da €55.000 con il [calcolatore stipendio netto](https://calcolostipendionettoonline.com/) e con il [simulatore calcolo IRPEF 2026 gratis](https://calcolostipendionettoonline.com/calcolo-irpef/) sull'imponibile dimezzato: la differenza è il guadagno annuo del regime.
- La verifica finale: prima di firmare, conferma requisiti e decorrenza sulla documentazione dell'Agenzia delle Entrate o con un consulente — le circolari applicative chiariscono i casi limite (distacchi, smart working parziale all'estero, cambi di datore).
Domande frequenti
Cos'è il regime impatriati (rientro dei cervelli)?
È l'agevolazione fiscale per chi trasferisce la residenza fiscale in Italia per lavorare: una parte del reddito non concorre all'imponibile IRPEF per cinque anni. Nella versione dal 2024 la detassazione è del 50% (60% con figli minorenni), entro un tetto di reddito.
Chi può accedere al rientro dei cervelli nel 2026?
Chi non è stato residente fiscalmente in Italia nei tre periodi d'imposta precedenti, trasferisce la residenza in Italia, svolge l'attività prevalentemente in Italia, possiede elevata qualificazione o specializzazione e si impegna a restare almeno cinque anni.
Quanto dura l'agevolazione impatriati?
Cinque periodi d'imposta a partire da quello del trasferimento della residenza. Se si lascia l'Italia prima, il beneficio decade e le imposte vanno restituite.
Il regime impatriati vale anche per i freelance?
Sì: l'agevolazione copre redditi di lavoro dipendente, autonomo e d'impresa prodotti in Italia, fermi restando gli stessi requisiti di residenza e qualificazione.
Come si richiede il regime impatriati al datore di lavoro?
Con richiesta scritta e autodichiarazione dei requisiti: il datore applica la detassazione in busta paga. In alternativa, si recupera in dichiarazione dei redditi. Conserva i documenti che provano i requisiti.
Le regole del 2026 sono uguali a quelle del vecchio rientro cervelli?
No: dal 2024 il regime è stato riformato (50%/60% invece del 70%/90% precedente, nuovi requisiti di qualificazione, tetto di reddito). Chi ha aderito al vecchio regime con trasferimenti precedenti mantiene le vecchie regole; i nuovi trasferimenti seguono quelle attuali. Verifica sempre la normativa vigente.