Taglio Cuneo Fiscale 2026 in Busta Paga: Come Funziona
Il taglio del cuneo fiscale è l'insieme di misure che riduce il divario tra quanto costa un dipendente all'azienda e quanto finisce davvero in busta paga. Dal 2025 — regole confermate per il 2026 — il vecchio esonero contributivo non esiste più: al suo posto ci sono un bonus esente da imposta per i redditi fino a €20.000 e una detrazione extra da €1.000 per i redditi tra €20.001 e €40.000.
Parametri aggiornati alle regole fiscali 2026 · Fonti: INPS, Agenzia delle Entrate
Cos'è il cuneo fiscale (in parole semplici)
Il "cuneo fiscale" è la differenza tra il costo totale del lavoro per l'azienda e lo stipendio netto del dipendente. In mezzo ci sono i contributi previdenziali e le imposte sul reddito. "Tagliare il cuneo" significa alleggerire uno di questi prelievi per aumentare il netto senza aumentare il costo per l'impresa: fino al 2024 lo si faceva riducendo i contributi a carico del lavoratore, dal 2025 con bonus e detrazioni IRPEF.
Dal 2025 non esistono più riduzioni dei contributi INPS a carico del lavoratore. Le misure attuali sono tutte di natura fiscale: una somma esente da imposta (redditi fino a €20.000) e una detrazione dall'IRPEF lorda (redditi €20.001–40.000).
Le due facce del cuneo: lavoratore e azienda
Il cuneo ha due facce. Sul lato dipendente, il prelievo è fatto di contributi INPS (9,19% per i dipendenti privati) più IRPEF (23%, 33% e 43% nel 2026) più addizionali locali. Sul lato azienda, il datore versa contributi propri (aliquota di riferimento intorno al 23,81%), il premio INAIL e accantona il TFR (6,91%).
Le misure 2026 agiscono tutte sul lato dipendente: aumentano il netto senza toccare il costo aziendale. Il dettaglio delle trattenute è nella guida ai [contributi INPS a carico dei dipendenti](https://calcolostipendionettoonline.com/contributi-inps-dipendenti/).
Le misure in vigore nel 2026
Per il 2026 restano in vigore le due misure introdotte dalla Legge di Bilancio 2025 (L. 207/2024), come chiarito anche dall'INPS con il messaggio n. 2829/2026:
1. Somma esente da imposta — redditi fino a €20.000. Chi ha un reddito complessivo non superiore a €20.000 riceve una somma aggiuntiva che non concorre alla formazione del reddito: niente IRPEF su quell'importo e nessuna "capienza" richiesta. Si calcola con una percentuale sul reddito da lavoro dipendente: 7,1% fino a €8.500 (max €603,50 annui), 5,3% tra €8.501 e €15.000 (max €795), 4,8% tra €15.001 e €20.000 (max €960).
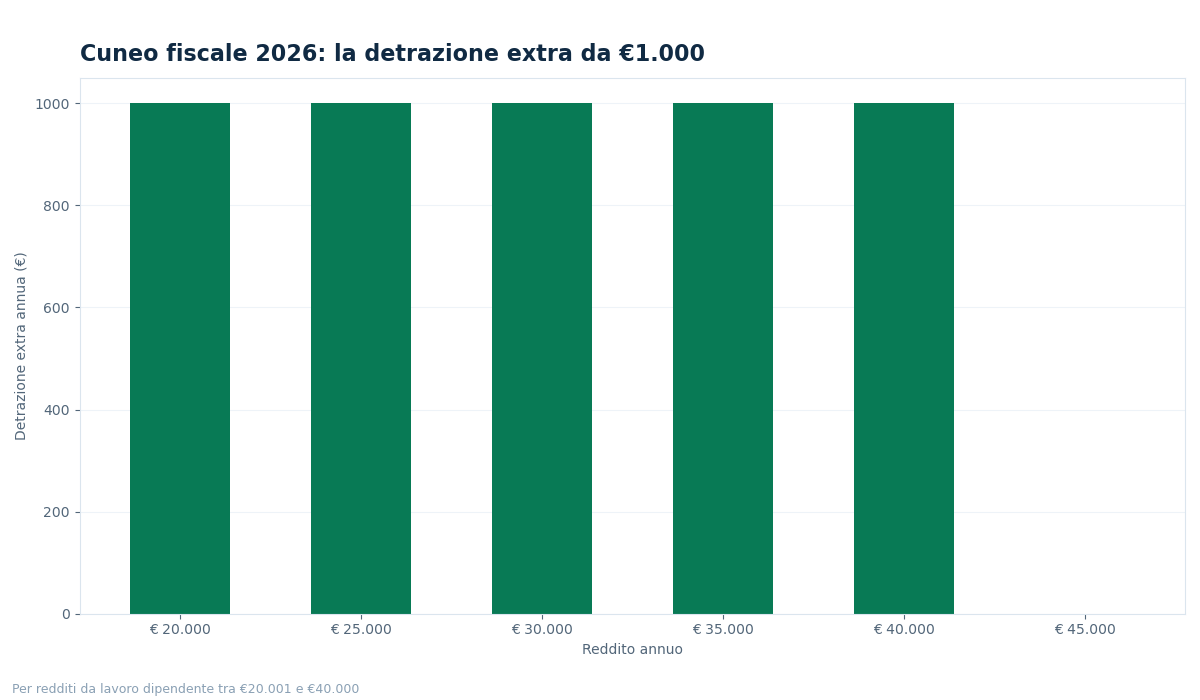
2. Ulteriore detrazione IRPEF — redditi da €20.001 a €40.000. Sopra i €20.000 scatta invece una detrazione dall'imposta lorda di €1.000 annui fino a €32.000 di reddito; tra €32.001 e €40.000 diminuisce fino ad azzerarsi (€500 a €36.000). A differenza della somma esente, richiede capienza: non può superare l'IRPEF lorda residua.
Entrambe le misure sono riconosciute automaticamente dal datore di lavoro (o dall'INPS per le prestazioni sostitutive): nessuna domanda da presentare.
Esempi pratici: quanto vale il taglio
Esempio 1 — reddito da lavoro €18.000. Somma esente: 4,8% × €18.000 = €864 annui esentasse in più (sotto il tetto di €960). Non dipende dall'IRPEF dovuta.
Esempio 2 — reddito complessivo €25.000. Ulteriore detrazione piena: €1.000 annui di IRPEF in meno (circa €83 al mese), se l'imposta lorda è capiente.
Esempio 3 — reddito complessivo €36.000. Detrazione ridotta: €1.000 × (€40.000 − €36.000) / €8.000 = €500 annui. Oltre €40.000: nulla.
Conta il reddito complessivo della persona, non solo lo stipendio da quel datore: un secondo reddito può far scattare il recupero a conguaglio.
Come si vede in busta paga (e a conguaglio)
Nel cedolino la somma esente compare come voce aggiuntiva non imponibile, mentre la detrazione da €1.000 riduce l'IRPEF trattenuta ogni mese. Il datore stima il reddito annuo presunto e applica il beneficio in proporzione ai mesi lavorati.
A fine anno il conguaglio verifica il reddito complessivo effettivo: se il beneficio non spettava, le somme vanno restituite; oltre €60, il recupero può essere dilazionato in dieci rate mensili. Se prevedi di superare le soglie (straordinari, secondo lavoro), avvisa il datore o rinuncia al beneficio mensile per evitare la trattenuta di dicembre.
Errori comuni sul taglio del cuneo
«Il taglio del cuneo riduce i contributi INPS». Non più: l'esonero contributivo del 2023–2024 è finito. Dal 2025 le misure sono fiscali e non toccano né la contribuzione né la futura pensione.
«Spetta a tutti i dipendenti». No: sopra €40.000 di reddito complessivo non spetta nulla, la detrazione da €1.000 richiede capienza IRPEF e i pensionati sono esclusi.
«È un bonus una tantum». No: è strutturale, erogato mese per mese con conguaglio annuale.
«Il trattamento integrativo è la stessa cosa». No: il [trattamento integrativo da €100 al mese](https://calcolostipendionettoonline.com/trattamento-integrativo-100-euro/) (ex bonus Renzi) è una misura diversa, con platea e regole proprie — le due possono coesistere.
Esempio di calcolo
Dipendente con RAL di €25.000 nel 2026: effetto del taglio del cuneo.
- Reddito complessivo presunto: €25.000 → fascia dell'ulteriore detrazione (€20.001–€40.000).
- Detrazione spettante: reddito sotto €32.000 → €1.000 annui pieni.
- Verifica capienza: l'IRPEF lorda su questo reddito supera ampiamente €1.000, quindi la detrazione è interamente utilizzabile.
- Effetto in busta paga: circa €83 al mese di IRPEF in meno (€1.000 / 12).
- A conguaglio: se il reddito effettivo resta sotto €32.000, nessun recupero; se supera €40.000 (es. secondo lavoro), i €1.000 vanno restituiti.
Per vedere l'effetto sul netto complessivo, usa il [calcolatore stipendio netto](https://calcolostipendionettoonline.com/): la detrazione da €1.000 è già inclusa nel motore di calcolo per i redditi nella fascia prevista.
Domande frequenti
Il taglio del cuneo fiscale esiste ancora nel 2026?
Sì: somma esente da imposta per i redditi fino a €20.000 e ulteriore detrazione IRPEF da €1.000 (decrescente fino a €40.000). Non esiste più l'esonero contributivo del 2023–2024.
Quanto vale il taglio del cuneo in busta paga?
Fino a €960 annui esentasse per i redditi fino a €20.000; €1.000 annui di detrazione IRPEF tra €20.001 e €32.000; importo decrescente fino ad azzerarsi a €40.000.
Devo fare domanda per il taglio del cuneo fiscale?
No: è riconosciuto automaticamente dal datore di lavoro in busta paga (o dall'INPS per le prestazioni sostitutive). La spettanza definitiva si verifica con il conguaglio di fine anno.
Il taglio del cuneo riduce la mia pensione futura?
No. Dal 2025 le misure sono fiscali e non riducono i contributi INPS versati, quindi non incidono sulla futura pensione.
Cosa succede se supero i €40.000 a fine anno?
Il beneficio va restituito a conguaglio. Oltre €60, il recupero può essere ripartito in dieci rate mensili.