Come Calcolare la RAL dalla Busta Paga: Guida Pratica 2026
La RAL (retribuzione annua lorda) è il numero più importante della tua vita lavorativa: è da lì che si calcolano il netto in busta paga, le offerte di lavoro si confrontano e i mutui si valutano. Eppure in busta paga la sigla "RAL" spesso non compare. In questa guida trovi dove cercarla e, se non c'è, come ricostruirla dai dati del cedolino con un metodo pratico in quattro passi.
Parametri aggiornati alle regole fiscali 2026 · Fonti: INPS, Agenzia delle Entrate
Dove si trova la RAL in busta paga
Alcune buste paga moderne riportano una voce esplicita come "RAL", "retribuzione annua lorda" o "imponibile annuo progressivo". Se c'è, il lavoro è finito: quella è la tua RAL contrattuale. Ma molti cedolini — soprattutto quelli in formato tradizionale — mostrano solo i dati del mese corrente e i progressivi annui (le somme da gennaio al mese di elaborazione).
In quel caso cerca le voci "progressivo" o "cumulato": l'imponibile previdenziale progressivo a dicembre equivale, con buona approssimazione, alla RAL dell'anno. Se sei a metà anno, puoi proiettarlo: dividi il progressivo per i mesi lavorati e moltiplica per 12 (o per le mensilità previste). È una stima, ma per i mesi ordinari è molto vicina al valore reale.
La RAL è una grandezza contrattuale annua, non la somma di quanto hai effettivamente incassato: congedi non retribuiti, aspettative e assunzioni a metà anno la abbassano rispetto al valore "pieno" del contratto.
Il metodo del lordo mensile: i 4 passi
Se la busta non riporta la RAL, ricostruiscila così:
- Prendi il lordo del mese ordinario: usa una busta di un mese "normale", senza tredicesima, premi o straordinari eccezionali. La voce di riferimento è il totale competenze (o "lordo mese").
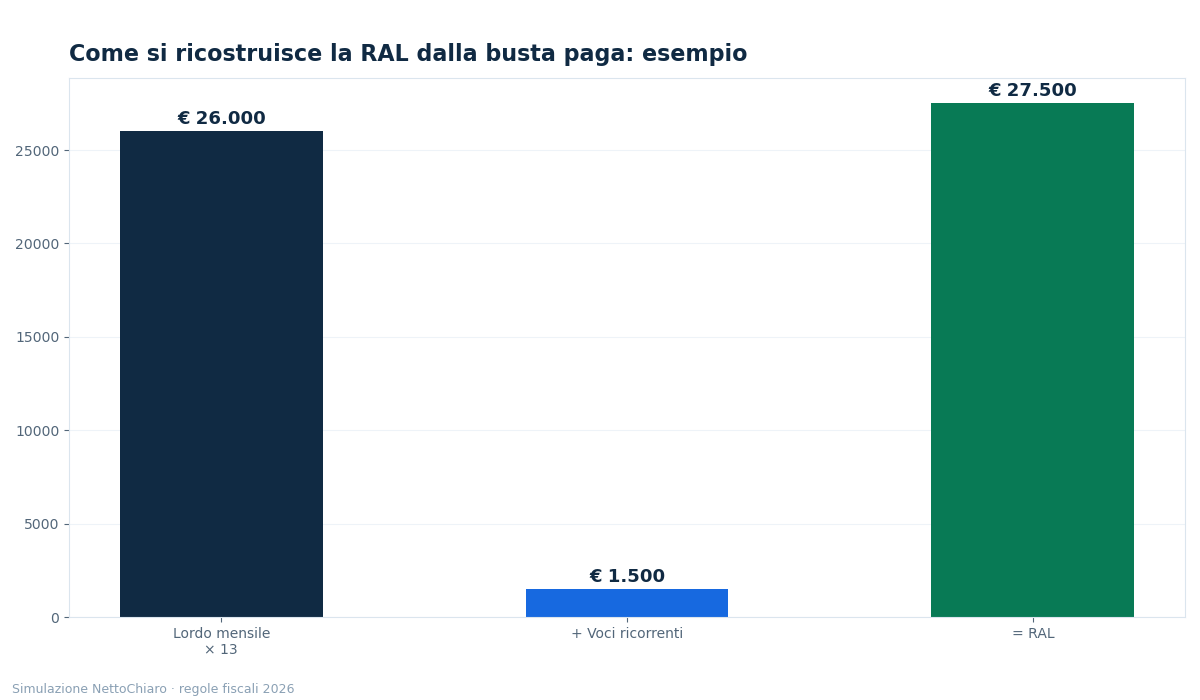
- Moltiplica per le mensilità contrattuali: 13 nella maggior parte dei CCNL privati, 14 dove prevista (commercio per alcune qualifiche, metalmeccanici no). Il tuo CCNL lo indica chiaramente.
- Aggiungi le voci ricorrenti non mensilizzate: premi di produzione fissi, indennità ricorrenti, superminimi. Se sono già dentro il "totale competenze" mensile, non contarle due volte.
- Escludi le voci una tantum: straordinari occasionali, bonus straordinari, arretrati. Fanno parte del reddito dell'anno ma non della RAL contrattuale.
Formula: RAL = (lordo mese ordinario × numero mensilità) + voci fisse ricorrenti annue.
Tredicesima, quattordicesima e voci variabili
La tredicesima è quasi sempre parte della RAL: se il tuo "lordo mese" è €1.800 e hai 13 mensilità, la base è €23.400. La quattordicesima, dove prevista, si aggiunge allo stesso modo. Attenzione però: alcune aziende espongono in busta un "lordo mensile" già comprensivo del rateo di tredicesima (voci come "rateo 13a"): in quel caso non moltiplicare per 13, altrimenti la conti due volte.
Le voci variabili (straordinari, premi legati a risultati, maggiorazioni per turni) vanno trattate con criterio: se sono strutturali e ricorrenti ogni mese, includile nella base mensile; se sono occasionali, escludile dalla RAL ma ricordati che concorrono comunque al reddito imponibile dell'anno e quindi alle tasse. Per il confronto tra offerte di lavoro, usa sempre la RAL "pura" senza variabili: è l'unico numero confrontabile.
Cosa escludere dal calcolo
Non fanno parte della RAL: i rimborsi spese (anche forfettari, entro i limiti), i buoni pasto (entro la soglia di esenzione), le somme di welfare aziendale non monetizzabili, il TFR (è una voce a parte che matura ogni anno ma non è retribuzione), gli anticipi (sono solo movimenti di cassa) e le indennità sostitutive come quella del preavviso non goduto.
Un errore frequentissimo è confondere la RAL con l'imponibile fiscale in busta paga: il secondo è il lordo meno i contributi previdenziali, quindi è sempre più basso della RAL. Se usi l'imponibile come RAL nel calcolatore, sottostimi il punto di partenza e il netto risultante sarà sbagliato. La guida alla base imponibile spiega la differenza voce per voce.
Esempio di calcolo
Ricostruire la RAL da una busta paga reale
Busta di marzo (mese ordinario), CCNL con 13 mensilità: 1. Totale competenze del mese: €1.850 (paga base + contingenza + superminimo) 2. Mensilità: 13 → €1.850 × 13 = €24.050 3. Voci fisse ricorrenti: premio di produzione annuo fisso €600 → €24.650 4. Voci escluse: straordinari di marzo €120 (occasionali), buoni pasto €160 (non imponibili entro soglia)
RAL ricostruita: €24.650. Verifica di coerenza: a dicembre, l'imponibile previdenziale progressivo in busta dovrebbe attestarsi intorno a questa cifra (a meno di variazioni intervenute durante l'anno). Con questa RAL puoi ora calcolare il netto mensile con il simulatore.
Domande frequenti
Dove trovo la RAL nella busta paga?
Cerca voci come "RAL", "retribuzione annua lorda" o "imponibile annuo progressivo". Se non ci sono, usa i progressivi annui a dicembre oppure ricostruiscila con il metodo del lordo mensile × mensilità descritto in questa guida.
Come si calcola la RAL dalla busta paga con la tredicesima?
Prendi il lordo di un mese ordinario (senza tredicesima) e moltiplicalo per il numero di mensilità del tuo CCNL (13 nella maggior parte dei casi). Se la busta espone già il rateo di tredicesima nel lordo mensile, non moltiplicare: la tredicesima è già dentro.
La RAL comprende gli straordinari?
Quelli strutturali e ricorrenti sì, quelli occasionali no. Per la RAL contrattuale — il numero che si confronta tra offerte — si usano solo le voci fisse e ricorrenti. Gli straordinari occasionali concorrono comunque al reddito imponibile dell'anno.
RAL e imponibile IRPEF sono la stessa cosa?
No. L'imponibile IRPEF è la RAL meno i contributi previdenziali a carico del lavoratore (9,19% per i dipendenti privati), quindi è sempre più basso. Non usare l'imponibile come RAL nei simulatori.
La mia RAL è cambiata durante l'anno: quale uso?
Quella riproporzionata: se sei stato assunto a giugno con RAL contrattuale di €30.000, la RAL "effettiva" dell'anno è circa la metà. Per le stime fiscali annuali conta il reddito effettivamente maturato, non il valore pieno del contratto.