RAL 35.000 Euro: Stipendio Netto 2026 al Mese
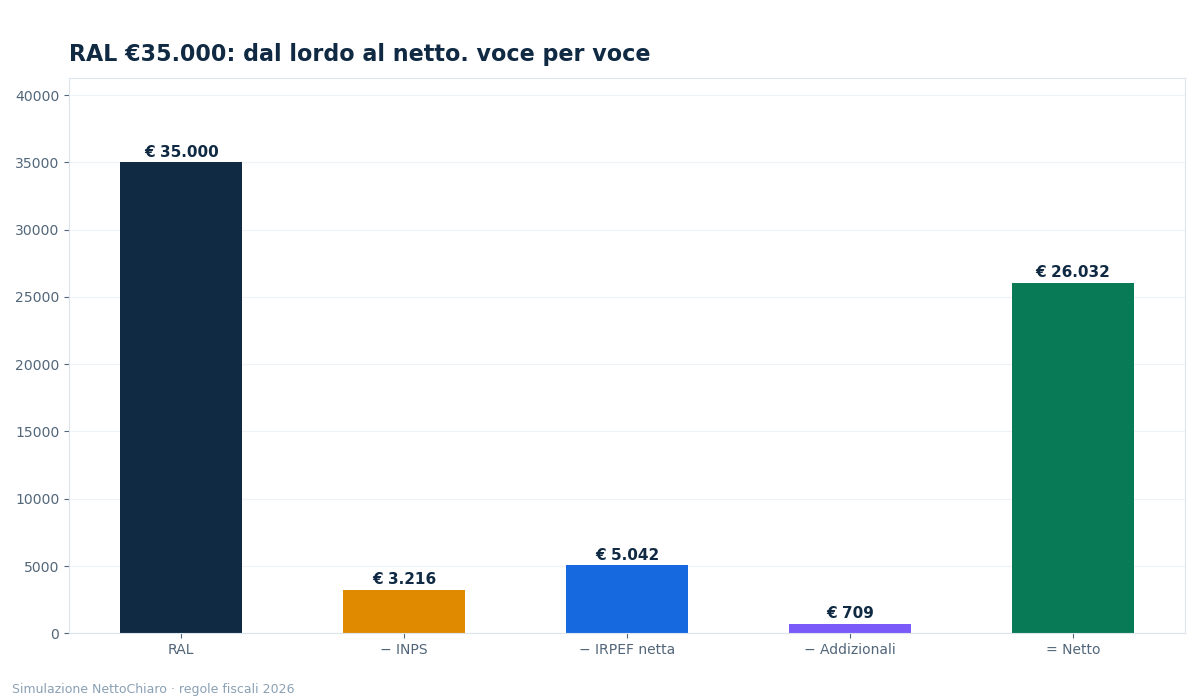
Con una RAL di €35.000, lo stipendio netto 2026 è di €26.032,22 all'anno, pari a €2.002,48 al mese con 13 mensilità (dipendente privato a tempo indeterminato, Lombardia). A questo livello l'imponibile entra nel secondo scaglione IRPEF: la parte oltre €28.000 è tassata al 33%. In tasca resta il 74,4% del lordo. Sotto trovi la scomposizione completa, il netto con 12 e 14 mensilità e le variabili che contano. Per il tuo caso usa il [calcolatore stipendio netto](https://calcolostipendionettoonline.com/).
Parametri aggiornati alle regole fiscali 2026 · Fonti: INPS, Agenzia delle Entrate
La scomposizione: dove finiscono i €35.000
| Voce | Importo annuo |
|---|---|
| RAL lorda | €35.000,00 |
| Contributi INPS (9,19%) | −€3.216,50 |
| Imponibile IRPEF | €31.783,50 |
| IRPEF netta (23% fino a €28.000 + 33% sull'eccedenza, meno detrazioni) | −€5.042,03 |
| Addizionali regionale + comunale (Lombardia) | −€709,24 |
| Netto annuo | €26.032,22 |
| Netto mensile (÷ 13) | €2.002,48 |
Sull'imponibile di €31.783,50, i primi €28.000 sono tassati al 23% e solo i restanti €3.783,50 al 33%: l'aliquota più alta non colpisce mai l'intero reddito. La detrazione extra da €1.000 del taglio cuneo spetta ancora in misura piena (fino a €32.000 di reddito). Il meccanismo è spiegato nella guida agli [scaglioni IRPEF 2026](https://calcolostipendionettoonline.com/scaglioni-irpef-2026/).
Con RAL €35.000 l'IRPEF netta supera per la prima volta i €5.000 annui: è l'effetto combinato del secondo scaglione e della detrazione per lavoro dipendente ormai ridotta rispetto alle fasce più basse.
Netto mensile con 12, 13 e 14 mensilità
| Mensilità | Netto mensile medio |
|---|---|
| 12 mensilità | €2.169,35 |
| 13 mensilità | €2.002,48 |
| 14 mensilità | €1.859,44 |
Il netto annuo non cambia: con 14 mensilità la stessa cifra è distribuita su più buste paga. La quattordicesima spetta solo se prevista dal CCNL.
Cosa può cambiare il risultato
- Regione di residenza: l'addizionale regionale sposta il netto di €200–300 all'anno tra le regioni. Dettagli nella guida all'[addizionale regionale IRPEF](https://calcolostipendionettoonline.com/addizionale-regionale-irpef/).
- Detrazioni per familiari a carico: a questa RAL pesano di più in valore assoluto, perché l'aliquota marginale è il 33%.
- Aumenti futuri: ogni €1.000 di RAL in più oltre questa soglia rende circa €600–650 netti, per via del secondo scaglione.
- Secondo reddito: può ridurre la detrazione extra da €1.000 (decrescente oltre €32.000, azzerata a €40.000).
Per capire la cifra di partenza, leggi [come si calcola la RAL](https://calcolostipendionettoonline.com/ral-cose-come-si-calcola/).
Esempio di calcolo
Ipotesi di calcolo per RAL €35.000.
- Contratto: dipendente privato, tempo pieno e indeterminato, 13 mensilità, Lombardia.
- Contributi INPS: 9,19% × €35.000 = €3.216,50 → imponibile €31.783,50.
- IRPEF: 23% × €28.000 = €6.440 + 33% × €3.783,50 = €1.248,56 → €7.688,56 lordi; meno detrazione lavoro dipendente e detrazione extra €1.000 → IRPEF netta €5.042,03.
- Addizionali (Lombardia, stima): €709,24.
- Netto: €35.000 − €3.216,50 − €5.042,03 − €709,24 = €26.032,22 annui (€2.002,48 × 13).
Verifica il tuo caso con il [calcolatore stipendio netto](https://calcolostipendionettoonline.com/).
Domande frequenti
35.000 euro lordi quanto sono netti al mese?
Circa €2.002 al mese con 13 mensilità (€26.032,22 all'anno), per un dipendente privato in Lombardia. Con 12 mensilità la media è €2.169, con 14 è €1.859.
Quante tasse si pagano con €35.000 di RAL?
Circa €8.968 all'anno: €3.216,50 di INPS, €5.042,03 di IRPEF netta e €709,24 di addizionali. In tasca resta il 74,4% del lordo.
Con RAL €35.000 si paga il 33% di tasse?
No: il 33% è solo l'aliquota marginale, applicata alla parte di imponibile oltre €28.000 (qui €3.783,50). L'aliquota effettiva complessiva è molto più bassa, intorno al 16% dell'imponibile.
A €35.000 spetta ancora il taglio del cuneo fiscale?
Sì, in misura piena: conta il reddito complessivo ai fini IRPEF (qui €31.783,50, sotto i €32.000), quindi la detrazione extra da €1.000 spetta interamente. Si riduce solo oltre €32.000 di reddito complessivo, fino ad azzerarsi a €40.000.