Fringe Benefit, Welfare e Buoni Pasto in Busta Paga 2026
Fringe benefit, welfare aziendale e buoni pasto sono le voci della busta paga che non sono "soldi" ma valgono come soldi: auto aziendale, buoni spesa, polizze sanitarie, ticket restaurant. Il fisco li tratta in modo speciale: entro certe soglie non si pagano né tasse né contributi, oltre le soglie diventano reddito imponibile come lo stipendio. In questa guida trovi le soglie, cosa succede quando le superi e come leggere queste voci nel cedolino.
Parametri aggiornati alle regole fiscali 2026 · Fonti: INPS, Agenzia delle Entrate
Cosa sono: definizioni in una riga
I fringe benefit sono compensi in natura: l'azienda ti dà un bene o un servizio invece di denaro (auto a uso promiscuo, alloggio, prestiti agevolati, buoni acquisto). Il welfare aziendale è l'insieme di iniziative di benessere che l'azienda offre alla generalità dei dipendenti o a categorie omogenee (sanità integrativa, previdenza complementare, servizi per la famiglia, formazione). I buoni pasto (ticket restaurant, in formato elettronico o cartaceo) sono il benefit più diffuso: un contributo giornaliero per il pranzo nei giorni lavorati.
La distinzione conta perché il trattamento fiscale è diverso: i fringe benefit seguono la soglia di esenzione individuale, il welfare segue regole proprie (spesso totalmente esente se offerto alla generalità), i buoni pasto hanno una soglia giornaliera dedicata.
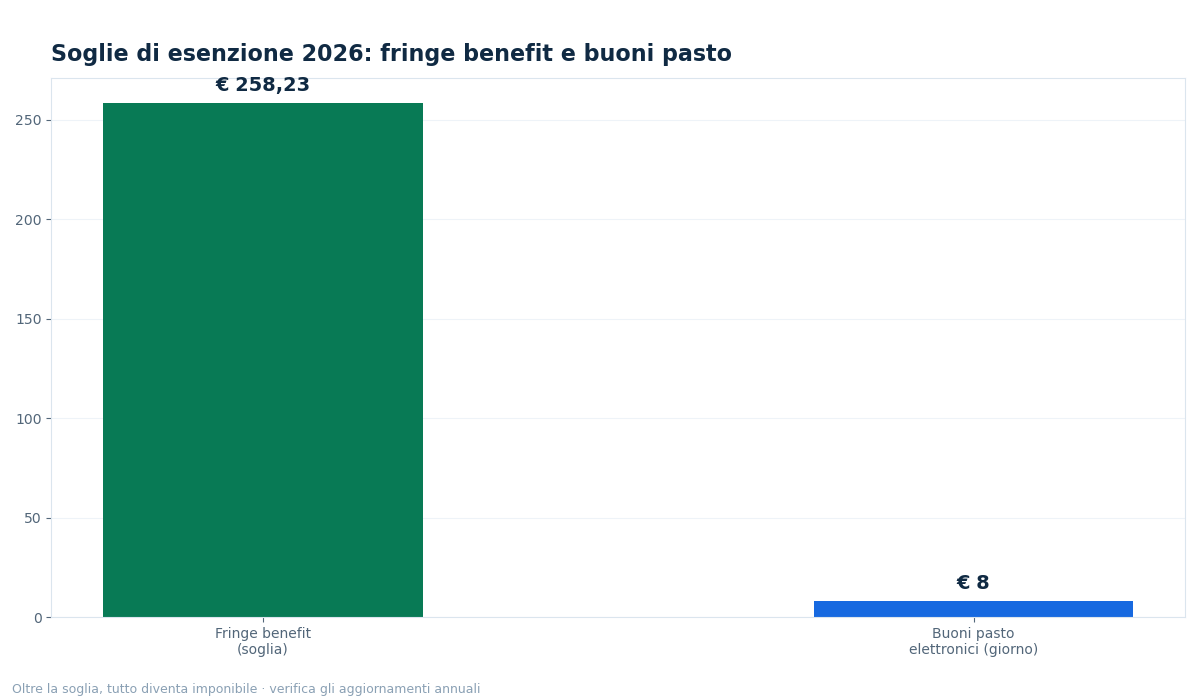
Soglia di esenzione fringe benefit: €258,23 all'anno per dipendente (art. 51, comma 3, TUIR). Le soglie possono essere modificate di anno in anno dalle Leggi di Bilancio: verifica sempre il valore vigente per l'anno in corso prima di fare affidamento su queste cifre.
Le soglie di esenzione e cosa succede oltre
La regola generale dei fringe benefit è semplice e brutale: entro €258,23 all'anno non concorrono a formare il reddito (né imponibile fiscale né previdenziale); se superi la soglia anche di un euro, l'intero importo diventa imponibile, non solo l'eccedenza. È un meccanismo "tutto o niente" che rende la soglia critica da monitorare.
Esempio: buoni acquisto da €200 + uso privato del cellulare aziendale valorizzato €100 = €300 totali di fringe benefit. Superata la soglia di €258,23, tutti i €300 entrano nell'imponibile fiscale e previdenziale, con contributi e IRPEF calcolati sopra. Se invece il totale fosse €250, non pagheresti nulla su quei benefit.
Per i buoni pasto, la soglia è giornaliera: €8 al giorno per quelli elettronici sono esenti; l'eventuale eccedenza concorre al reddito. I buoni pasto spettano solo per i giorni effettivamente lavorati (anche in smart working, secondo le policy aziendali) e non sono monetizzabili né cumulabili oltre i limiti di legge.
L'esempio dell'auto aziendale a uso promiscuo
L'auto aziendale a uso promiscuo (lavoro + uso privato) è il fringe benefit più "pesante": il valore imponibile si calcola in modo forfettario secondo le tabelle ACI, in percentuale del costo chilometrico per 15.000 km annui. La percentuale dipende dalle emissioni di CO2 del veicolo: più inquina, più alta è la quota imponibile.
In pratica, per un'auto di fascia media il fringe benefit annuo può valere €3.000-5.000: ampiamente sopra la soglia di €258,23, quindi interamente imponibile. Questo significa che l'auto "gratis" ti costa in realtà le tasse e i contributi su quel valore forfettario, trattenuti in busta paga ogni mese. Prima di accettare un'offerta con auto aziendale, chiedi sempre il valore del fringe benefit ACI e calcola quanto ti tratterranno: a volte un'indennità in denaro equivalente conviene di più.
Welfare aziendale: quando è davvero esente
Il welfare "puro" — quello offerto alla generalità dei dipendenti o a categorie omogenee in base a contratti, accordi o regolamenti aziendali — gode di un'esenzione molto più ampia: le somme per sanità integrativa, previdenza complementare, assistenza ai familiari, istruzione e servizi simili non concorrono al reddito entro i limiti specifici di ciascuna voce (ad esempio €3.615,20 per la previdenza complementare, €5.164,57 per l'assistenza sanitaria).
La condizione fondamentale è la generalità: se il benefit è offerto solo ad alcuni dipendenti in modo discrezionale e individuale, diventa un fringe benefit e ricade nella soglia dei €258,23. È la differenza tra un piano welfare strutturato (esente) e un "regalo" del capo (imponibile oltre soglia). In busta paga, le voci di welfare esente compaiono spesso solo a fini informativi, senza trattenute.
Come si vedono in busta paga
Nel cedolino, i benefit imponibili compaiono in due punti: come voce di competenza figurativa (aumentano il lordo imponibile senza darti soldi in più) e poi, una volta tassati, il loro effetto si vede nelle trattenute più alte. I buoni pasto elettronici spesso non transitano nemmeno dal cedolino: vengono caricati sulla card e la busta mostra solo l'eventuale quota eccedente la soglia.
Per confrontare due offerte — una da €30.000 di RAL senza benefit e una da €28.000 più auto aziendale e buoni pasto — devi valorizzare i benefit al netto delle tasse che ci pagherai sopra: è il cosiddetto confronto a parità di netto. Il calcolatore del costo dipendente aiuta l'azienda a ragionare in questi termini; per il lavoratore conta il netto in tasca più il valore reale dei benefit.
Esempio di calcolo
Busta paga con fringe benefit: l'effetto della soglia
Dipendente con RAL €30.000, buoni acquisto €200/anno, buoni pasto elettronici €8/giorno: 1. Fringe benefit totali: €200 < €258,23 → esenti, non entrano negli imponibili 2. Buoni pasto: €8/giorno entro soglia → esenti 3. Imponibili invariati: previdenziale €30.000, fiscale €27.243 → netto come da calcolo standard (€23.425,52 annui)
Stesso dipendente, ma con buoni acquisto da €300/anno: 1. Fringe benefit totali: €300 > €258,23 → tutti i €300 diventano imponibili 2. Nuovo imponibile previdenziale: €30.300 → contributi INPS +€27,57 3. Nuovo imponibile fiscale: €30.300 − €2.784,57 = €27.515,43 → più IRPEF e più addizionali 4. Effetto netto: quei €42 di benefit in più "costano" circa €15-20 di tasse e contributi aggiuntivi, oltre a far scattare l'imponibilità sui primi €258,23
Morale: vicino alla soglia, anche un piccolo benefit in più cambia il trattamento di tutto il resto.
Domande frequenti
Cosa sono i fringe benefit in busta paga?
Sono compensi in natura (auto aziendale, buoni acquisto, alloggio, prestiti agevolati) che l'azienda eroga al posto del denaro. Entro €258,23 all'anno sono esenti da tasse e contributi; oltre la soglia, l'intero importo diventa imponibile.
I buoni pasto sono tassati?
No, entro la soglia di €8 al giorno per quelli elettronici. L'eventuale eccedenza concorre a formare il reddito imponibile. Spettano solo per i giorni effettivamente lavorati e non sono monetizzabili.
Cosa succede se supero la soglia dei €258,23 di fringe benefit?
Scatta il meccanismo "tutto o niente": non viene tassata solo l'eccedenza, ma l'intero ammontare dei fringe benefit dell'anno. Per questo è importante monitorare il totale annuo, non le singole voci.
Il welfare aziendale è diverso dai fringe benefit?
Sì. Il welfare offerto alla generalità dei dipendenti (sanità integrativa, previdenza complementare, servizi per la famiglia) gode di esenzioni specifiche e più ampie, spesso totali. I fringe benefit individuali e discrezionali seguono invece la soglia dei €258,23.
L'auto aziendale conviene rispetto a un aumento di stipendio?
Dipende dal valore del fringe benefit ACI e dalla tua aliquota marginale: l'auto ti "costa" le tasse e i contributi sul valore forfettario. Confronta sempre il netto in tasca nei due scenari prima di scegliere.
Dove vedo i benefit nella busta paga?
Quelli imponibili come competenza figurativa (alzano il lordo senza darti soldi) e nelle trattenute conseguenti; quelli esenti spesso solo a fini informativi o non compaiono affatto (come i buoni pasto elettronici caricati sulla card).