Imponibile Previdenziale e Fiscale in Busta Paga: Differenze 2026
In busta paga compaiono due "lordi" diversi e confonderli è uno degli errori più comuni: l'imponibile previdenziale è la base su cui si calcolano i contributi INPS, mentre l'imponibile fiscale (o imponibile IRPEF) è la base su cui si calcolano le tasse. Il secondo è quasi sempre più basso del primo, perché si ottiene sottraendo i contributi dal lordo. Capire la differenza ti permette di verificare se busta paga e CU sono corrette e di usare i simulatori con i numeri giusti.
Parametri aggiornati alle regole fiscali 2026 · Fonti: INPS, Agenzia delle Entrate
Le due basi imponibili: definizioni
L'imponibile previdenziale è l'ammontare della retribuzione assoggettata a contribuzione: in pratica, per il dipendente privato, coincide con la RAL (più le voci variabili imponibili dell'anno). Su questa base il datore calcola i contributi INPS: il 9,19% a carico tuo e circa il 23,81% a carico dell'azienda.
L'imponibile fiscale è invece il reddito su cui si applica l'IRPEF: si ottiene sottraendo dall'imponibile previdenziale i contributi previdenziali e assistenziali a carico del lavoratore, che sono deducibili dal reddito (art. 10 del TUIR). È su questo importo — non sulla RAL — che si applicano gli scaglioni 23%, 33% e 43%.
Regola d'oro: prima si calcolano i contributi sul lordo (imponibile previdenziale), poi si calcolano le tasse sul lordo meno i contributi (imponibile fiscale). Le tasse non si pagano sui contributi.
Perché i due importi differiscono (e di quanto)
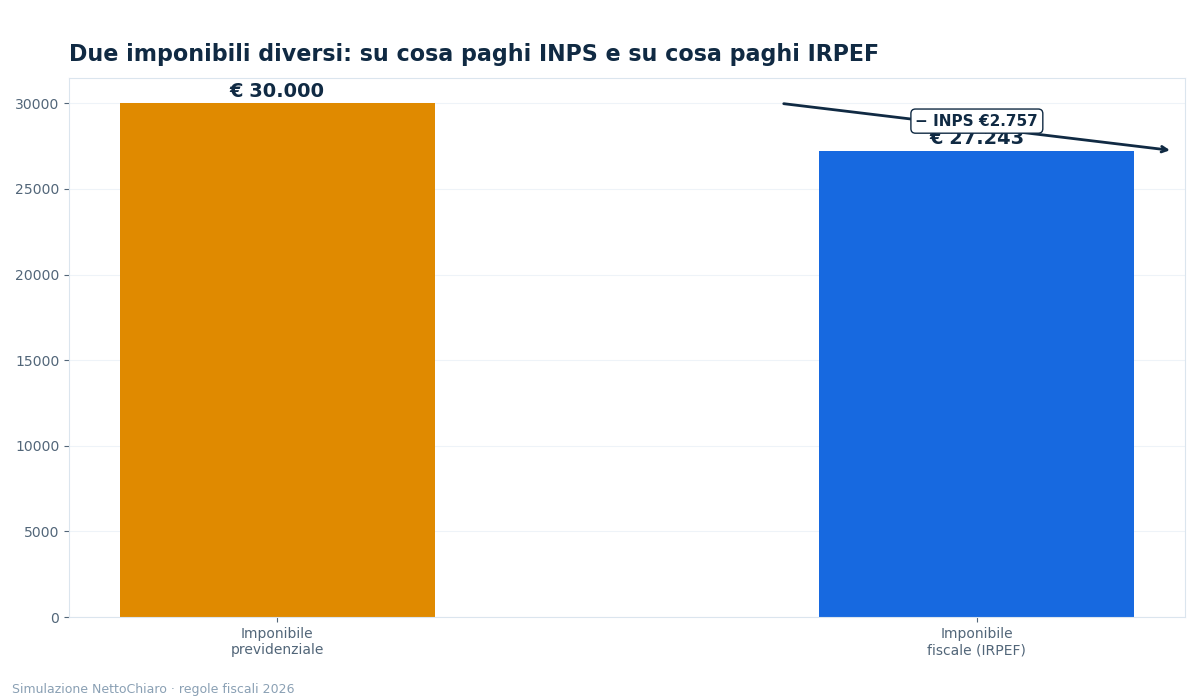
La differenza tra le due basi è esattamente l'ammontare dei contributi a carico del lavoratore. Con l'aliquota standard del 9,19% per i dipendenti privati, su una RAL di €30.000 la differenza è di €2.757: l'imponibile previdenziale è €30.000, quello fiscale è €27.243. Più alta è la RAL, più si allarga la forbice in valore assoluto.
Ci sono poi voci che entrano in una base ma non nell'altra. I contributi stessi sono la differenza principale, ma anche alcune voci di welfare e i fringe benefit entro le soglie di esenzione possono essere esclusi dall'imponibile fiscale pur restando — in alcuni casi — in quello previdenziale, o viceversa. Il caso più comune resta comunque quello standard: imponibile fiscale = RAL − contributi INPS a carico.
Dove trovarli in busta paga e nella CU
Nel cedolino, l'imponibile previdenziale compare di solito nelle sezioni "dati previdenziali" o come "imponibile INPS" (spesso con i progressivi annui). L'imponibile fiscale compare come "imponibile IRPEF" o "imponibile fiscale", anche qui con i progressivi. A dicembre, i progressivi annuali delle due voci dovrebbero rispettare la relazione: imponibile IRPEF ≈ imponibile INPS − contributi a carico.
Nella Certificazione Unica (CU) che ricevi a marzo, i due valori sono esposti in punti dedicati e separati: è il documento migliore per verificarli con calma. Se la differenza tra i due imponibili non corrisponde ai contributi versati, c'è qualcosa da chiarire con l'ufficio personale o il consulente del lavoro.
Gli errori più comuni (e come evitarli)
Primo errore: usare l'imponibile IRPEF come RAL nei simulatori. Essendo più basso di circa il 9%, il netto calcolato risulterà sottostimato e penserai di guadagnare meno di quanto è vero. Secondo errore: applicare l'aliquota IRPEF alla RAL piena, sovrastimando le tasse perché i contributi vanno dedotti prima. Terzo errore: confrontare offerte usando imponibili diversi — confronta sempre RAL con RAL.
Un caso particolare: chi ha più rapporti di lavoro o cambia azienda durante l'anno deve sommare gli imponibili di tutte le CU per il reddito complessivo, perché scaglioni e detrazioni si applicano sul totale annuo, non sul singolo cedolino. È la causa più frequente dei conguagli a debito.
Esempio di calcolo
RAL €30.000: i due imponibili a confronto (regole 2026)
- Imponibile previdenziale = RAL = €30.000
- Contributi INPS a carico (9,19%): €30.000 × 9,19% = €2.757
- Imponibile fiscale (IRPEF) = €30.000 − €2.757 = €27.243
- IRPEF lorda su €27.243 (tutto nel primo scaglione 23%): €27.243 × 23% = €6.265,89
- Detrazione lavoro dipendente + detrazione extra cuneo (€1.000 in fascia): riducono l'imposta a €3.221,60 di IRPEF netta
- Verifica: la differenza tra i due imponibili (€30.000 − €27.243 = €2.757) è esattamente pari ai contributi versati ✓
Con addizionali regionale e comunale (es. Lombardia, ~€595,88), il netto annuo risultante è €23.425,52, cioè €1.801,96 al mese con 13 mensilità. Prova gli stessi passaggi con la tua RAL nel calcolatore stipendio netto.
Domande frequenti
Cos'è l'imponibile previdenziale in busta paga?
È la retribuzione lorda assoggettata ai contributi INPS: per il dipendente privato coincide sostanzialmente con la RAL. Su questa base si calcolano il 9,19% a carico del lavoratore e la quota a carico del datore di lavoro.
Cos'è l'imponibile fiscale (o imponibile IRPEF)?
È il reddito su cui si calcola l'IRPEF: si ottiene sottraendo dall'imponibile previdenziale i contributi previdenziali a carico del lavoratore, che sono deducibili. È sempre più basso dell'imponibile previdenziale.
Perché l'imponibile IRPEF è più basso della RAL?
Perché dal lordo si sottraggono prima i contributi INPS a carico del lavoratore (9,19% per i dipendenti privati). Su €30.000 di RAL, l'imponibile IRPEF è €27.243: la differenza di €2.757 è esattamente l'ammontare dei contributi.
Dove vedo i due imponibili nella busta paga?
Nelle sezioni "dati previdenziali" (imponibile INPS) e "dati fiscali" (imponibile IRPEF), con i relativi progressivi annui. Nella Certificazione Unica annuale sono esposti in punti separati ed è il documento migliore per verificarli.
Posso usare l'imponibile IRPEF come RAL nel calcolatore?
No: otterresti un netto sottostimato di circa il 9%. Nel calcolatore va inserita sempre la RAL (il lordo pieno): sarà il simulatore a sottrarre i contributi e a calcolare l'imponibile fiscale corretto.