Quanto è Tassato il TFR? Calcolo Netto e Aliquota 2026
Quanto è tassato il TFR è una delle domande più frequenti alla fine di un rapporto di lavoro: il trattamento di fine rapporto non viene tassato come uno stipendio normale, ma con la cosiddetta tassazione separata, usando l'aliquota media dell'IRPEF pagata negli ultimi 5 anni. In questa pagina trovi come si calcola il TFR maturato ogni anno (circa il 6,91% della retribuzione), come funziona la tassazione separata e un esempio numerico che mostra quanto resta netto alla cessazione del rapporto.
Parametri aggiornati alle regole fiscali 2026 · Fonti: INPS, Agenzia delle Entrate
Cos'è il TFR e quanto matura ogni anno
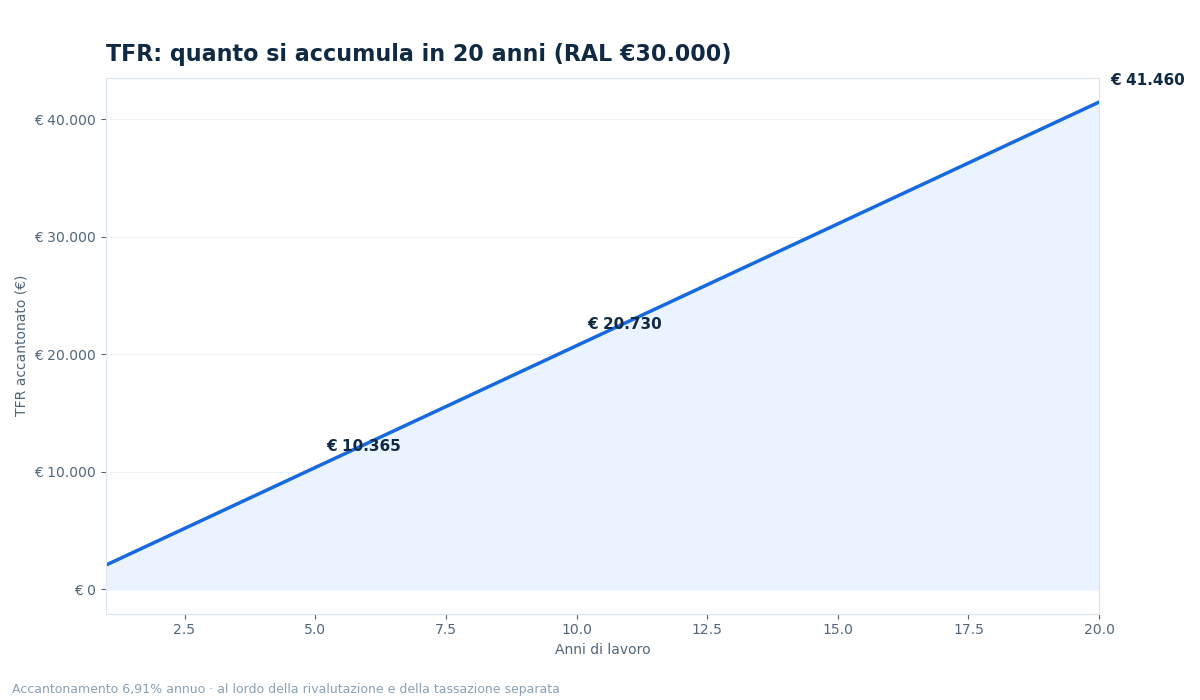
Il trattamento di fine rapporto è la somma che il datore accantona ogni anno e versa al lavoratore alla cessazione del rapporto di lavoro, per qualsiasi causa (dimissioni, licenziamento, pensionamento). La quota annua è pari a circa il 6,91% della retribuzione annua utile: su €30.000 di RAL matura circa €2.073 all'anno.
Il TFR non è una trattenuta in busta paga e non riduce lo stipendio netto mensile: è una retribuzione differita. Il lavoratore può anche scegliere di destinarlo a un fondo di previdenza complementare oppure, in alcuni casi, di riceverlo mensilmente in busta paga. Se vuoi capire il TFR dal punto di vista del datore, vedi il [calcolo del costo azienda](https://calcolostipendionettoonline.com/calcolo-costo-dipendente/).
TFR annuo ≈ 6,91% della retribuzione annua. Su €30.000 di RAL maturano circa €2.073 all'anno, prima della rivalutazione.
TFR lordo e TFR netto: perché non si tassa come lo stipendio
Quando il TFR viene liquidato, non si somma al reddito dell'anno e non si applicano gli scaglioni IRPEF ordinari (23%, 33%, 43%). Si usa invece la tassazione separata: l'imposta si calcola applicando al TFR l'aliquota media risultante dal rapporto tra l'IRPEF netta e il reddito complessivo degli ultimi 5 anni di lavoro.
La logica è di equità: il TFR si è formato in molti anni, quindi tassarlo tutto con l'aliquota dell'ultimo anno lo penalizzerebbe ingiustamente. L'aliquota media è quasi sempre più bassa dell'aliquota marginale del lavoratore, e questo rende la tassazione del TFR relativamente leggera rispetto a un reddito ordinario equivalente.
L'aliquota media degli ultimi 5 anni: come si determina
L'aliquota media si ottiene così: per ciascuno degli ultimi 5 anni si prende l'IRPEF netta pagata e la si divide per il reddito complessivo di quell'anno; la media di questi rapporti è l'aliquota applicata al TFR. In pratica è il rapporto tra imposte pagate e redditi degli ultimi 5 anni.
Esempio semplificato: se in 5 anni hai pagato in media €6.000 di IRPEF su €28.000 di reddito annuo, l'aliquota media è circa il 21,4%. Su un TFR di €25.000 l'imposta sarebbe quindi di circa €5.350. Il calcolo esatto lo fa il datore di lavoro (sostituto d'imposta) al momento della liquidazione, con eventuale conguaglio successivo.
L'aliquota media del TFR si calcola sui 5 anni precedenti la cessazione: IRPEF netta divisa per reddito complessivo, anno per anno, poi la media.
La rivalutazione: il TFR cresce anche da fermo
Il TFR accantonato non resta fermo: ogni anno viene rivalutato in base all'inflazione più una quota fissa prevista dalla legge (art. 2120 del codice civile). Questo significa che il montante cresce anche senza nuovi accantonamenti, e la rivalutazione stessa è soggetta a una tassazione agevolata separata.
Per questo il TFR effettivamente liquidato è sempre superiore alla semplice somma delle quote annuali del 6,91%: anni di anzianità e rivalutazione composta fanno la differenza, soprattutto per rapporti di lavoro lunghi. Nelle simulazioni rapide la rivalutazione viene spesso indicata come ipotesi esplicita.
Esempi alla cessazione del rapporto
Caso 1 — 5 anni di lavoro, RAL €30.000. Accantonamento annuo circa €2.073 × 5 anni = €10.365, più la rivalutazione. Con un'aliquota media del 22%, l'imposta è di circa €2.280 e il netto liquidato è di circa €8.085 (prima della rivalutazione).
Caso 2 — 10 anni di lavoro, RAL €35.000. Accantonamento annuo circa €2.419 × 10 anni = €24.190, più rivalutazione. Con aliquota media del 24%, imposta circa €5.806 e netto di circa €18.384 (prima della rivalutazione).
Anticipo TFR. Dopo 8 anni di anzianità il lavoratore può chiedere un anticipo fino al 70% del TFR maturato per spese sanitarie, acquisto prima casa o altri motivi previsti dalla legge: anche l'anticipo è tassato con la tassazione separata.
Dove vedere il TFR maturato
Il TFR maturato compare nella busta paga di dicembre e nel riepilogo annuale (CU): lì trovi il fondo accumulato fino a quel momento. Se hai destinato il TFR a un fondo pensione, lo vedi invece nell'estratto conto del fondo. Controllare ogni anno che l'accantonamento corrisponda a circa il 6,91% della retribuzione è un buon controllo di coerenza — se vuoi imparare a leggere ogni voce, vedi [come si legge una busta paga](https://calcolostipendionettoonline.com/come-leggere-busta-paga/).
Fonti e limiti di questa pagina
La disciplina del TFR è nell'art. 2120 del codice civile e nelle norme fiscali sul sito dell'[Agenzia delle Entrate](https://www.agenziaentrate.gov.it/). I calcoli di questa pagina sono stime a scopo informativo: l'aliquota media effettiva dipende dalla tua storia reddituale dei 5 anni precedenti e la rivalutazione dall'inflazione reale di ciascun anno. Per la metodologia generale dei calcoli del sito, vedi la [metodologia di calcolo](https://calcolostipendionettoonline.com/metodologia-calcolo/).
Esempio di calcolo
TFR di €25.000 alla cessazione: quanto resta netto?
- TFR maturato e rivalutato: €25.000,00
- Aliquota media (esempio: IRPEF netta media €6.000 su reddito medio €28.000 negli ultimi 5 anni): €6.000 / €28.000 = 21,43%
- Imposta con tassazione separata: €25.000 × 21,43% = €5.357,50
- TFR netto liquidato = €25.000 − €5.357,50 = €19.642,50
Confronto: se gli stessi €25.000 fossero stati tassati come reddito ordinario con aliquota marginale del 33%, l'imposta sarebbe stata di €8.250. La tassazione separata fa risparmiare in questo esempio circa €2.900. I valori dell'aliquota media sono illustrativi: quella reale dipende dai tuoi ultimi 5 anni di dichiarazioni.
Domande frequenti
Quanto è tassato il TFR alla fine del rapporto di lavoro?
Con la tassazione separata: si applica l'aliquota media dell'IRPEF pagata negli ultimi 5 anni di lavoro, non gli scaglioni ordinari. L'aliquota media è quasi sempre inferiore all'aliquota marginale, quindi il prelievo sul TFR è più leggero che su un reddito equivalente da lavoro.
Come si calcola quanto TFR ho maturato?
Moltiplica la retribuzione annua per il 6,91% per ogni anno di lavoro e aggiungi la rivalutazione annuale. Su €30.000 di RAL maturano circa €2.073 all'anno: in 10 anni circa €20.730 prima della rivalutazione. L'importo esatto è nella busta paga di dicembre o nella Certificazione Unica.
Quando viene pagato il TFR?
Alla cessazione del rapporto di lavoro, per qualsiasi causa: dimissioni, licenziamento, scadenza del contratto o pensionamento. Il datore lo liquida insieme alle ultime competenze, applicando la tassazione separata come sostituto d'imposta.
Si può chiedere un anticipo del TFR?
Sì, dopo 8 anni di anzianità presso lo stesso datore puoi chiedere fino al 70% del TFR maturato per spese sanitarie straordinarie, acquisto o ristrutturazione della prima casa e altri casi previsti dalla legge. Anche l'anticipo è soggetto a tassazione separata.
Il TFR accantonato si rivaluta negli anni?
Sì: ogni anno il fondo viene rivalutato in base all'inflazione più una quota fissa prevista dall'art. 2120 del codice civile. Per questo il TFR liquidato è sempre superiore alla somma delle sole quote annuali del 6,91%, soprattutto dopo molti anni di anzianità.